谁在替客户垫钱,谁就在替客户扛风险
周三下午,客户群里弹出一条消息:
“这票先帮我垫一下VAT和关税,货先放出来,尾款下周付。老合作了,放心。”
群里安静了几秒。
操作同事问销售:“这个客户上一票还有7400欧没结,要不要先催一下?”
销售回了一句:“老客户了,做了两年,没事。”
后来这票一万多欧的税费先垫了,货也放了。两周后客户说平台账户被冻结,资金卡住,希望再宽限一下。又过了一个月,客户开始说公司要重组,新主体还会继续合作,旧主体的欠款后面分期处理。
这类事讲出来,同行一般都懂。
但真正让人难受的不是客户拖款那一刻,而是事后复盘时发现:这根本不是一笔普通应收账款,这是物流公司在没有抵押、没有利息、没有风控审批的情况下,给客户做了一笔融资。
谁先替客户把钱垫出去,谁就在替客户扛风险。
垫钱不是服务延伸,是授信
做欧洲线,很多公司都干过这些事:
- 用自己的deferment account、保证金或现金先付关税和进口VAT;
- 先垫船公司、航司、拖车、码头、查验等第三方费用;
- 仓租、滞箱费、滞港费还没结,货已经先放;
- 海外仓先出库,月底再统一对账;
- 单证、DO、库存控制权,在付款前就交了出去。
每一个动作,单看都像服务。
但从财务和风控角度看,这些动作都有一个共同点:客户的钱没到位,你先用自己的现金、信用额度或担保替他付了出去。
这就是授信。
银行做授信,要看征信、抵押、额度、利率、违约条款。物流公司做授信,很多时候只靠一句“老客户没问题”。
这才是危险的地方。
法律上谁欠海关,和现金流上谁先出钱,是两回事
有些人会说:“进口商才是海关债务人,税费最终是客户的,跟我们有什么关系?”
这句话只说对了一半。
根据欧盟《联盟海关法典》(Union Customs Code,Regulation (EU) No 952/2013),customs debt是缴纳进口或出口关税的义务。一般情况下,申报人是债务人;在间接代理等情况下,被代理的一方也可能成为债务人,多个债务人还可能承担连带责任。
但运营里要分清两条线:
| 问题 | 关注点 |
|---|---|
| 法律上谁是customs debtor | 要看申报方式、代理关系、合同和适用法律 |
| 现金流上谁先垫钱 | 看谁的账户、额度、现金先被扣掉 |
法律上最终该谁承担,不代表你账上今天没有现金风险。
如果你用自己的递延账户或保证金替客户交了税,海关那边扣的是你的额度;如果客户后来不还,你面对的是对客户追偿的问题。能不能追回,取决于客户主体、资产、合同、证据和跨境执行成本。
所以,不要用“客户才是债务人”安慰自己。
谁先垫,谁先疼。
四类钱要拆开看
很多坏账,是从“把所有钱混在一张月结账单里”开始的。
物流报价里看起来是一个总数,里面其实有四类性质完全不同的钱。
| 类别 | 常见项目 | 风险特征 | 一旦垫付,你承担什么 |
|---|---|---|---|
| 承运人/第三方费用 | 海运费、空运费、拖车、码头、查验 | 刚性支出,账期短 | 客户没付,你也要付供应商 |
| 关税/VAT | 进口关税、进口VAT、海关保证金 | 金额大,合规敏感 | 现金占用、追偿风险、可能的连带风险 |
| 仓储/滞箱/滞港 | 海外仓租、demurrage、detention | 按天滚动,越拖越大 | 时间变成成本,客户不急你急 |
| 服务利润 | 清关费、操作费、仓储服务差价 | 毛利薄 | 根本覆盖不了本金风险 |
最容易犯的错,是用第四类钱的利润,去扛前三类钱的本金。
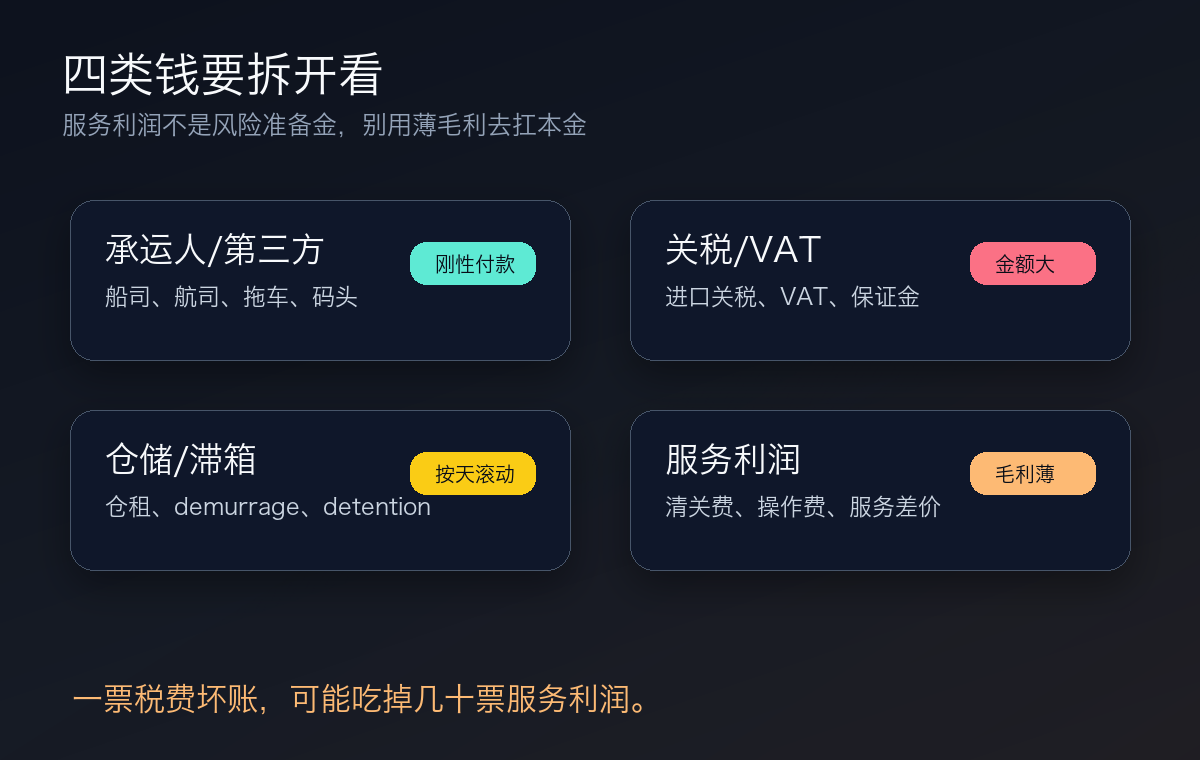
一票欧洲进口,关税加VAT垫付18600欧。你的清关和操作服务费可能只有850欧,毛利也许400欧。
如果客户彻底赖账,你不是亏400欧。
你是在追18600欧。
用5%的毛利,去扛100%的本金风险,这笔账本来就不成立。
三个场景,风险是怎么转给你的
场景一:税费垫了,平台账户冻了
客户做跨境电商,旺季连续几票让你先垫VAT和关税。
这一票税费18600欧,你用自己的递延账户先交了。货放行,进仓,上架。
两周后客户说:“亚马逊账户被冻结了,回款卡住,再宽限一个月。”
平台冻结是客户的经营风险,但钱已经从你的账户出去了。
客户说不是不付,是暂时付不了。销售说客户还会继续合作。财务看着应收账款,知道这笔钱已经从“服务费”变成了“贷款本金”。
场景二:柜子压着,滞箱费在跑
整柜到鹿特丹,客户尾款和清关费用还差12000欧。
第三天开始产生demurrage,第七天detention也开始跳。客户每天说“明天打款”,业务每天催你“先放一下,不然客户转单”。
你不放,费用每天涨。
你放了,货物控制权没了。
这就是滞箱滞港最阴险的地方:你不动也在亏,动了可能更亏。
场景三:海外仓先出库,账单后扯皮
老客户在海外仓有一批库存,下游买家急着要货。客户说:“先发,月底一起结。”
仓库按指令出了库,1200箱货送到了买家手里。
月底客户说:有破损、有数量差异、有报价争议,先扣20%。
这时货已经不在仓库,出库证据、签收证据、责任划分都变成争议材料。你失去了最重要的杠杆,只剩一张发票和一串催款记录。
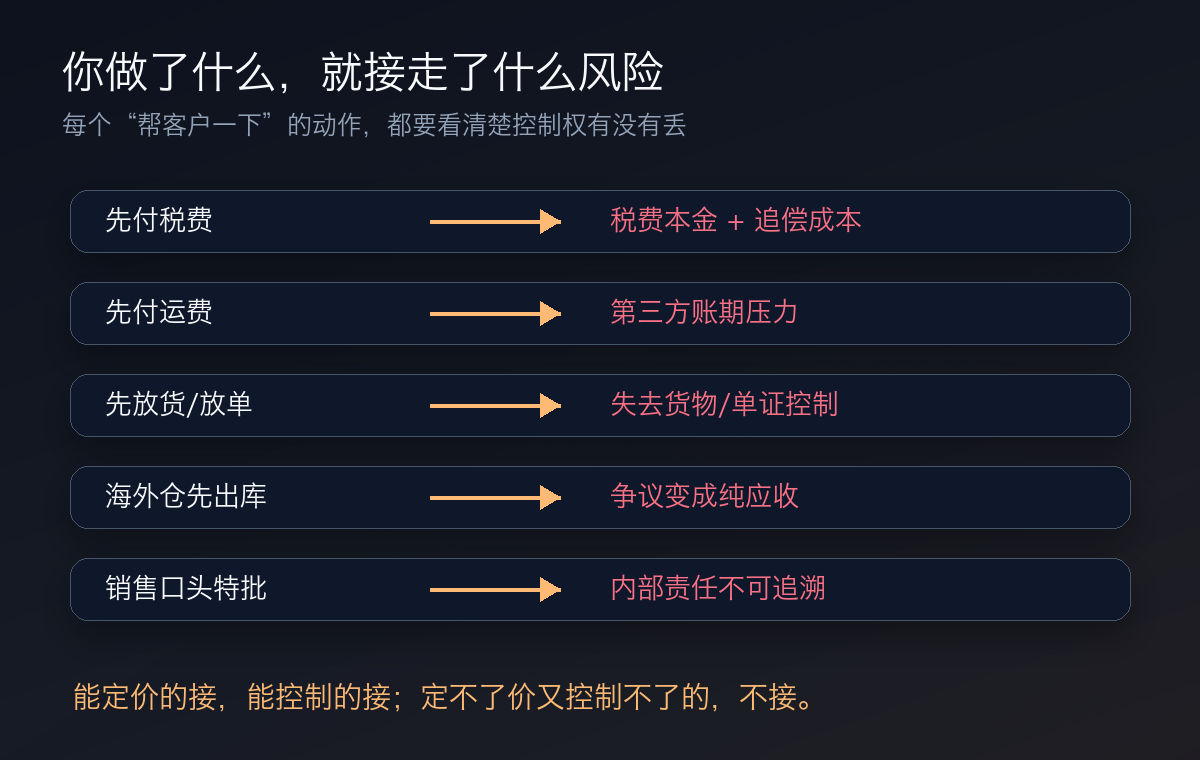
你做了什么,就接走了什么风险
| 你的动作 | 表面目的 | 实际接走的风险 |
|---|---|---|
| 用自己的账户先付关税/VAT | 加快清关 | 税费本金、客户信用、追偿成本 |
| 先付船公司/航司/拖车费用 | 保住舱位和时效 | 第三方账期压力转到你身上 |
| 未收款先放货/放单 | 维护客户关系 | 失去货物和单证控制权 |
| 海外仓未收款先出库 | 响应客户需求 | 出库后争议变成纯应收账款 |
| 让柜子继续滞港等客户打款 | 给客户时间 | 按天增长的费用变成你的风险 |
| 销售口头特批放货 | 保订单 | 内部责任不清,坏账不可追溯 |
| 垫资不单独报价 | 报价好看 | 免费给客户做融资 |
这张表不是说以后不能帮客户。
而是每帮一次,都要知道自己接了什么风险。能定价的接,能控制的接;定不了价又控制不了的,不接。
这几条控制,应该写进SOP
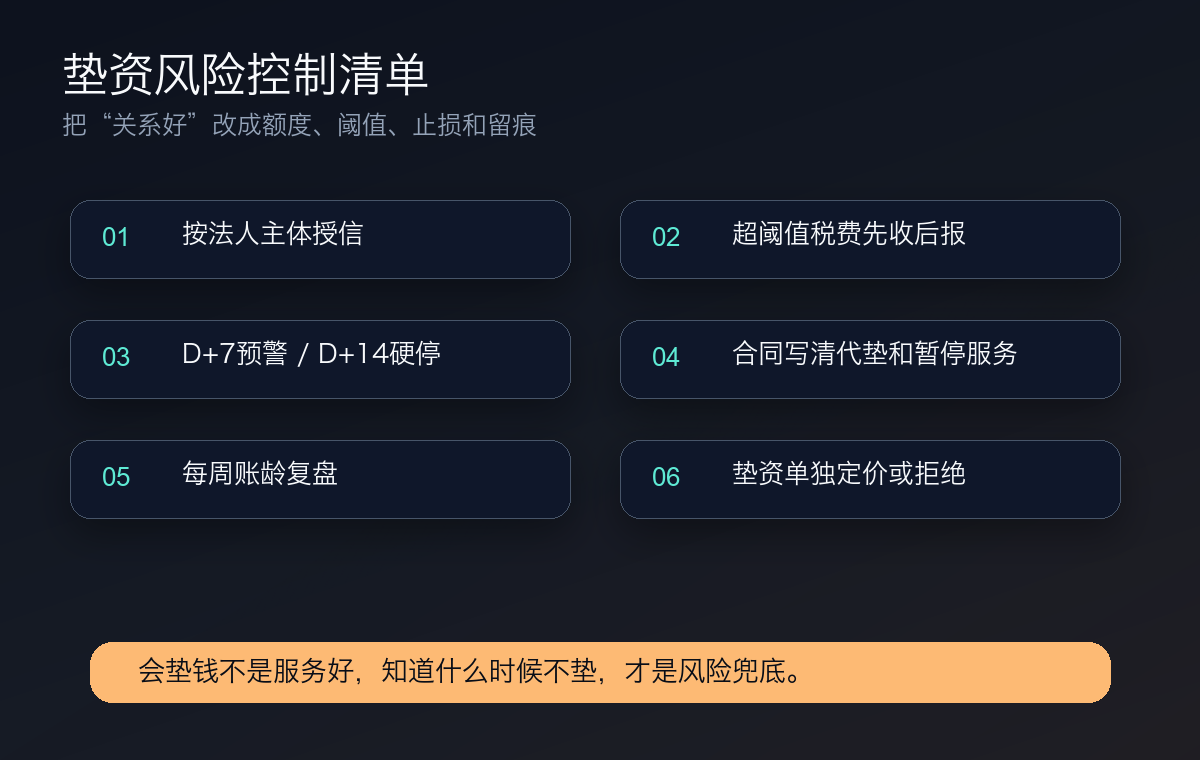
1. 信用额度按法人主体设,不按关系设
“老客户”不是额度。
同一个老板下面几家公司,也不是一个额度池。每个法律实体单独评估:注册主体、付款历史、平台状态、VAT/EORI状态、历史欠款、最大单票敞口。
如果客户A公司欠款,客户B公司来要新额度,不能因为“老板是同一个”就自动放行。
2. 税费和大额代垫,超过阈值先收后报
每家公司都应该设一个红线,比如单票税费超过5000欧或累计垫付超过某个金额,就必须先收款再申报、再放货。
阈值多少要看自己的现金流,但一定要有阈值。
没有阈值,销售的一句“这个客户没问题”就会替公司做信用审批。
3. 账龄触发stop-release
账期到期当天提醒。
D+7,也就是逾期7天,暂停新单垫付。
D+14,也就是逾期14天,暂停放货、出库、交单,升级到负责人。
这个规则要进系统、进SOP,不要靠微信群里喊。销售要破例,可以,但必须写明客户、金额、理由、承诺回款日和批准人。
坏账复盘时,至少知道是谁把风险接进来的。
4. 合同条款要写清,而不是靠行业惯例
合同里至少要有:
| 条款 | 目的 |
|---|---|
| 代垫费用报销 | 哪些费用可代垫、多久内偿还、逾期成本谁承担 |
| 暂停服务/stop-release | 欠款时是否可暂停清关、放货、出库、交单 |
| 留置/保留货物或单证 | 适用范围、通知方式、执行条件,且必须确认当地可执行性 |
| 客户资料准确性 | HS、货值、原产地、单证错误导致损失谁承担 |
| 赔偿/indemnity | 因客户违约、资料不实或拒付导致的损失如何补偿 |
| 准据法和争议解决 | 出事以后在哪里处理、按哪个法律处理 |
FIATA示范规则、英国BIFA标准交易条件这类行业文本可以参考,但不能直接当万能护身符。BIFA只是英国行业条件示例,不是欧盟通用法律规则。
留置权、暂停放货、扣单、拒绝出库,能不能执行,要看合同、当地法律、货物是否还在你控制之下,以及具体业务类型。
不要凭一句“货在我手里我就能扣”来做重大决策。金额大的、客户有争议的,提前找当地律师看。
5. 每周看一次账龄,不要只看销售额
财务每周拉一张表:
- 按客户列垫付余额;
- 按销售列超期金额;
- 按费用类型拆分:税费、第三方费用、仓储滞箱、服务费;
- 标出D+7、D+14、D+30;
- 标出所有销售特批记录。
很多公司不是没有利润,是利润被应收账款吃掉了。
看销售额只会让人兴奋,看账龄才知道风险在哪里。
6. 垫资要么单独定价,要么拒绝
如果客户需要垫资,可以做,但要把它变成一个单独服务:
垫资额度、期限、费率、逾期成本、担保要求、停止条件,都写清楚。
客户接受,按规则来。
客户不接受,那就预付。
物流公司的主业是运输、清关、仓储,不是免费给客户提供流动资金。
写在最后
客户让你垫税费、垫运费、先放货,不一定是恶意。
很多时候,他只是现金流紧、平台回款慢、客户催得急。
但这恰恰说明:这不是服务态度问题,是风险管理问题。
会垫钱不是服务好。
知道什么时候不垫,才是风险兜底。
下一次客户说“先帮我垫一下,下周付”,不要只问销售关系好不好。
先问三个问题:
这笔钱有没有额度?
有没有定价?
如果下周不付,我手里还有什么控制权?
问完这三个问题,很多亏损其实就已经挡在门外了。
---
参考来源
- EUR-Lex: Regulation (EU) No 952/2013 laying down the Union Customs Code
https://eur-lex.europa.eu/legal-content/EN/TXT/?uri=CELEX:32013R0952
- European Commission: Union Customs Code
https://taxation-customs.ec.europa.eu/customs-4/union-customs-code_en
- FIATA: New Model Rules for Freight Forwarding Services
https://fiata.org/news/new-fiata-model-rules-for-freight-forwarding-services.html
- BIFA: Standard Trading Conditions
https://www.bifa.org/conditions/
*本文基于公开法规、行业文本和日常运营场景整理,仅供业务风控参考,不构成法律、税务或清关意见。具体合同条款、留置权、暂停放货和跨境追偿安排,应结合适用法律和专业律师意见判断。*