当"死硬价值派"走向灭绝:Dan Loeb 的进化论与 AI 时代的投资生存指南
在华尔街,丹·勒布(Dan Loeb)曾以"毒舌"和激进的股东维权闻名。但如果你只记得他写给CEO们的辛辣公开信,那就错过了他最核心的特质:进化。
在5月底的 Invest Like the Best 访谈中,这位Third Point创始人、截至访谈时管理着超过250亿美元的对冲基金大佬,分享了他跨越三十年的投资进化史。据中文解读视频提炼,他在这场访谈中的核心观点可以概括为一句震动投资圈的话:
"拒绝进化的死硬价值派都死了,不学AI注定灭绝。"(编者注:此为解读视频对勒布观点的概括,非逐字原话)
这句话之所以有分量,是因为勒布本人就是不折不扣的价值投资出身——早年以深度价值和事件驱动闻名,曾对高估值科技股避之不及。如今,他却公开呼吁所有投资者必须拥抱科技和AI。
这场访谈的信息量极大,我们从三个视角为你拆解:AI产业的硬核逻辑、投资哲学的深层进化、以及普通投资者的实战启示。
一、产业视角:AI不是一只股票,而是一条五层产业链
图注:核心观点提炼——拒绝进化的死硬价值派都死了,不学AI注定灭绝(解读概括,非逐字原话)。
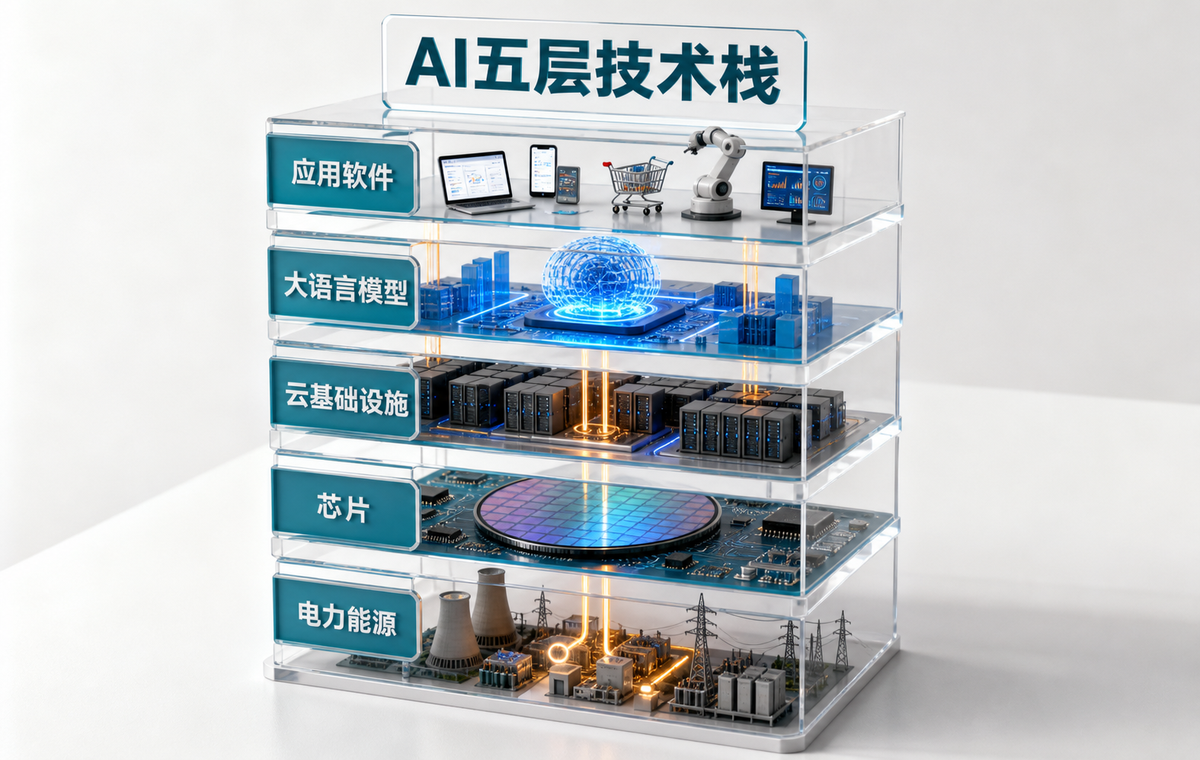
市场最常问的问题是"英伟达贵不贵",但勒布认为这个问题本身就问错了。真正需要判断的是:AI从电力到应用的整条技术栈,能否持续产生需求、利润和现金流。
勒布用"AI技术栈"框架来理解这个产业——电力能源 → 芯片 → 云基础设施 → 大语言模型 → 应用软件。在这条链上,他锚定了三个坐标:英伟达、Anthropic,以及马斯克的整个商业帝国。理解这三家公司,就基本理解了AI产业的未来格局。
截至访谈时,英伟达是Third Point最大的单一持仓。很多人问:涨了这么多还值得买吗?勒布的答案异常坚定——以访谈中提到的远期预期市盈率衡量(2027-2028年大致在12-15倍区间),勒布认为对这样体量与增速的公司而言,估值仍然具有吸引力。注意这里的逻辑:股价很高,但如果盈利增长跑得更快,远期估值未必昂贵。真正的变量不是下一季销量,而是AI资本开支能持续多久。
他明确拒绝把当下与2000年互联网泡沫相提并论:
"如果你认为这些AI资本开支无法产生回报,你就必须相信这些公司是在把钱冲进马桶。但现实是,它们用自有资金投资,并且正在产生创纪录的现金流和利润。"
不过要提醒一句:"不等于2000年"不代表"不会过热"。更准确的判断是——这不是同一种泡沫结构,但产能过剩、估值压缩和产业洗牌仍可能发生。勒布自己也留了前提:除非你认为AI世界在2031-32年会崩溃,否则半导体和AI基础设施就是当前最好的板块。
至于应用层,他提到了Anthropic:营收增速、产品采用率和下一代模型的潜力说明,AI的应用"仅触及皮毛",大量企业用户才刚刚开始入场。
二、哲学视角:AI算不出的"人性阿尔法"

图注:人性的阿尔法——很难想象一台计算机坐在债权人委员会里谈判。
主持人帕特里克问了一个尖锐的问题:当人类在信息摄取、模式识别、数据分析上全面落后于AI,资本配置者还剩下什么?那些靠勤奋研究赚到的超额收益,是不是都会消失?
勒布的答案只有一个词:人性。
他引用《股票操盘手回忆录》中的名言——"太阳底下无新事"。AI可以消除信息处理的局限,但市场中的恐慌、狂热与极端行为永远不会消失。他举了个贴切的例子:英伟达、美光基本面明确向好、业绩大超预期,股价却因此前预期过高而下跌。这种"基本面与价格背离"的时刻,恰恰是基本面投资者展现优势的窗口。
更有意思的是他对量化基金的观察:CTA和量化系统内置的止损机制,会在下跌时触发被迫抛售——这与"价跌买入"的逻辑完全相悖。当大量量化基金同时执行相同操作,集体行为就会制造出明显的市场异常。而这些异常,对有耐心的人来说就是绝佳的机会。
在更长的时间维度上,勒布认为并购、破产重组、信用周期等结构性事件难以被AI替代:
"很难想象一台计算机坐在债权人委员会里,处理复杂的资本结构谈判和利益协调。"
这也是Third Point真正的护城河所在——全资本结构投资能力,即寻找"支点证券"(fulcrum security):在企业整个资本结构中,风险回报比最佳的那个位置。瑞士信贷被收购时,控股公司债券是支点证券,涨幅最大,而优先股被清零;马斯克的Twitter收购债跌到96美分时,多数信贷投资者望而却步,勒布却看到了约12%收益率的机会,把它做成了最大单一信贷持仓;xAI发债时,面对没有正向现金流的质疑,他的团队凭借对AI的深刻认知果断扣动扳机。
这种"降维打击"的背后,是一种认知弹性:成熟的投资者不应有资产类别执念,而应在复杂的资本结构中寻找风险收益比最佳的甜点。
勒布还罕见地复盘了两次重大失败。一是FTX——一切看似完美,数据在链上可核实,联合投资人都是顶级机构,最终却全部归零。"FTX根本不是我们以为的那家公司。"此后Third Point把银行余额核查这种最基础的环节加入了尽调流程。二是做空信息服务公司——他以为专有数据壁垒能抵御AI,结果AI的颠覆力远超预期。
在投资中,面子是复利最大的敌人。坦诚失败不是为了展示豁达,而是为了剥离自我(Ego),为下一次认知进化腾出空间。
值得一提的是,勒布自己的转型史就是"进化"的最佳注脚:1995年以300万美元起家,靠事件驱动和特殊情境套利(格林布拉特《股市天才》是早年圭臬)打下江山;2013-2015年前后,他敏锐察觉深度价值的边际收益递减,果断转向质量投资(《局外人》《质量投资》两本书影响至深),团队也从"交易专家"重构为"行业专家"。而今年初的市场再次教育了他:许多看似超高品质的公司,因AI冲击迅速"没那么优质了"。即便是质量投资,也必须不断适应变化。
三、实战视角:普通投资者能拿走什么
图注:量化基金的无脑抛售,是留给有准备的投资者最好的礼物。
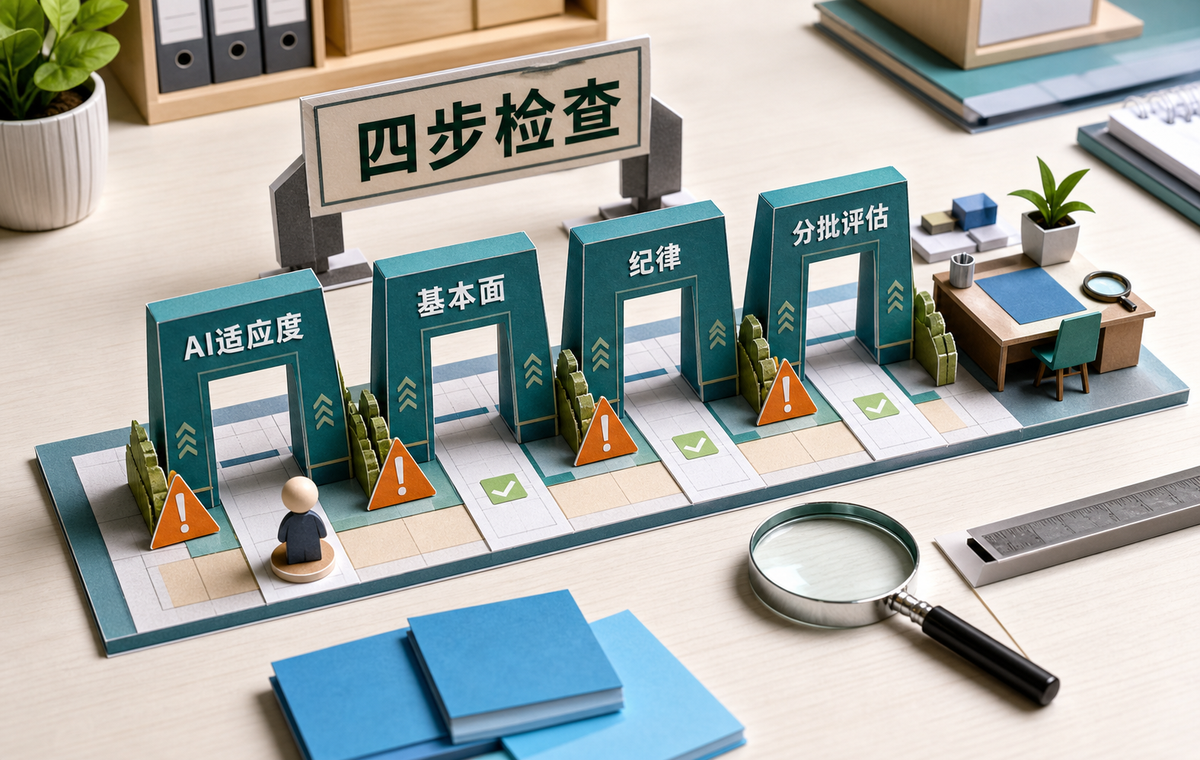
大佬的反思很深刻,但落到咱们的账户上,到底有什么用?四条可执行的启示:
1. 别再拿"不懂"当挡箭牌。过去我们信奉"不懂不做",但如今AI已渗透进所有行业,回避科技等于主动退出未来的主赛场。你不需要理解transformer架构,只需在研究任何一家公司时多问一句:"它用AI降本增效了吗?它会被AI颠覆吗?"把"AI适应度"变成评估公司的新指标。
2. 量化砸盘时别慌,先看清是不是"错杀"。很多暴跌不是基本面恶化,而是触发了量化基金的机械止损。勒布的经验是:提前研究好几家真正看得懂的公司,写下自己认可的合理估值区间,当非理性抛售把它们带到这个区间时,有准备的投资者反而获得了从容评估、分批布局的机会。个人投资者最大的优势,恰恰是没有短期业绩考核的压力。
3. 谦逊不是美德,是救命药。连勒布都会在FTX上全军覆没——如果一个机会听起来好得不像真的、复杂到让你头晕,果断放弃并不丢人。一些成熟投资者反复强调的经验法则是:看空不做空、不用杠杆、不满仓单吊。这些朴素的纪律,能让你在判断失误后依然留在牌桌上。
4. 全员学AI,这不是选修课。勒布要求Third Point全员使用AI工具——不是让分析师转行当程序员,而是获得一种"AI思维"。你的入门可以很简单:每天用一个AI工具帮你解决一个投资分析的小问题。用起来,就是最好的学习。
结语

图注:唯一的阿尔法——敬畏市场、洞察人性、永无止境的自我迭代。
访谈最后,被问到未来十年最兴奋和最担忧什么,勒布的回答出人意料地朴素:最担忧的是没有足够的时间陪伴家人、冲浪、读书;最兴奋的,是把行业、技术、消费者行为、宏观经济、政治、旅行所见的一切,整合到投资之中。
回顾整场访谈,勒布传递的其实是一个朴素的道理:投资世界里没有永恒的圣杯,唯一的阿尔法,是对市场保持敬畏,对人性保持洞察,以及永无止境的自我迭代。
当顶级掠食者都开始重塑自我,我们如果还守着旧地图,又怎能找到新大陆?
本文编译整理自 Dan Loeb 于2026年5月29日接受 Invest Like the Best 播客访谈的内容;中文解读视频:Best Partners TV,2026年6月发布(youtube.com/watch?v=gR8sM5v1Ov0)。文中"死硬价值派不学AI注定灭绝"为该中文解读对勒布核心观点的概括提炼。文中观点为受访者本人观点,不构成投资建议。市场有风险,投资需谨慎。