7月1日起欧洲小包“每票加3欧”?错,是按税目加
上周有个客户在群里问了一句:
“7月1日那个3欧,是不是以后每票小包加3欧就完了?”
这句话我最近听了不止一次。很多卖家、货代、专线销售第一反应都是这样:以前150欧以下基本免关税,现在欧盟说要收3欧,那不就是在原来的小包价格后面加一个固定附加费吗?
如果真这么报,后面很容易出问题。
因为欧盟这次说的3欧,不是简单的“每票小包加3欧”。它是从2026年7月1日起,对进入欧盟、价值低于150欧、直接发给欧盟消费者的小包,按包裹内不同商品类别/关税子目征收的临时固定关税。当前时间窗口是2026年7月1日至2028年7月1日,后续可视情况延长。
一句话翻译成操作语言就是:
这不是按包裹头数算,而是按包裹里的不同税目行数算。
这个细节,会把欧洲小包报价从“重量+国家+渠道”的老模型,推到“重量+国家+渠道+SKU税目组合”的新模型。
先把三个误解拆开
误解一:以为是每票3欧
这是最容易踩坑的地方。
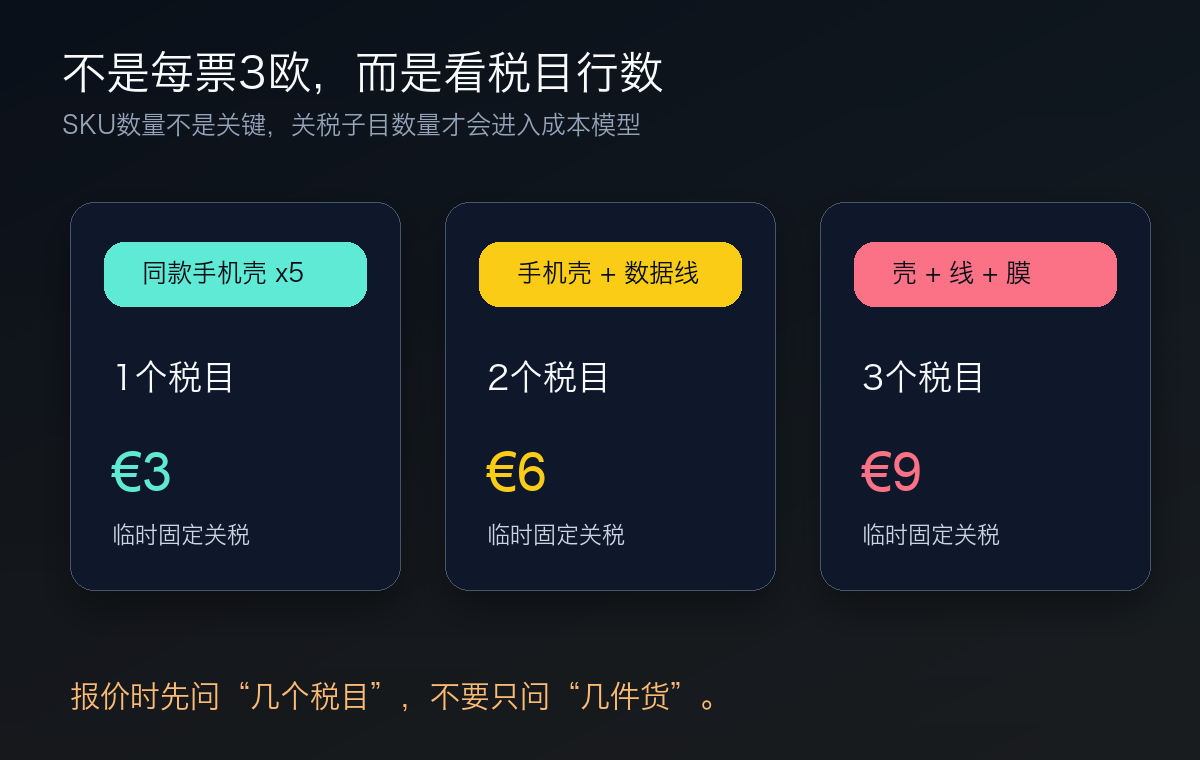
欧盟理事会的口径里,关键不是“per parcel”,而是包裹内每个不同商品类别,按关税子目识别。也就是说,一票包裹里有几个不同税目,就可能有几个3欧。
举几个日常场景:
| 包裹内容 | 可能的税目情况 | 临时关税 |
|---|---|---|
| 5个同款手机壳 | 同一税目 | 3欧 |
| 手机壳 + 数据线 | 可能2个税目 | 6欧 |
| 手机壳 + 数据线 + 钢化膜 | 可能3个税目 | 9欧 |
| 两个颜色不同但同类的手机壳 | 通常仍是同一税目 | 3欧 |
注意,这里也不是按SKU数量简单相乘。两个不同颜色的手机壳,只要税目一致,通常还是一个3欧;但手机壳和数据线如果落在不同关税子目,就不是一个3欧。
以前很多独立站、平台店喜欢做组合包、凑单包、赠品包。客户多买一根线、多拿一个配件,过去主要是摊薄运费;以后可能变成多一个税目就多一笔关税。
误解二:以为IOSS能解决
不能。
IOSS解决的是进口增值税,也就是VAT的申报和代缴问题。这次的3欧是关税,是欧盟取消150欧以下小包关税免征门槛后的临时安排。
这两条线要分开看:
| 项目 | 管什么 | 这次3欧能不能覆盖 |
|---|---|---|
| IOSS | 低值进口商品VAT | 不能 |
| 3欧临时固定关税 | 150欧以下直发消费者小包的关税 | 另算 |
| 承运商/清关行处理费 | 操作、垫付、文件、服务成本 | 不是同一笔钱 |
所以客户说“我有IOSS号,是不是不用管这个3欧”,答案是:IOSS仍然重要,但它不让关税消失。
以后报价单里如果写“包税”,就不能再含糊。到底包的是VAT,还是VAT+关税,还是关税另计?这句话写不清楚,后面客户投诉、尾款争议、账单反扣都会找上门。
误解三:以为只是消费者多付几欧
真正麻烦的地方,不是终端消费者多掏3欧,而是卖家、货代、清关行之间的成本分摊要重新写。
以前做欧洲小包,很多报价模型默认150欧以下关税为0。影响报价的核心变量是重量、目的国、渠道、是否IOSS、是否DDP。
7月1日以后,报价里多了一个以前不太问的变量:
这一票货里,到底有几个不同税目?
这个问题以前可能由报关资料处理;以后它会提前走到报价环节。
算几笔账,差别马上出来
下面几组只是为了说明逻辑,不构成税务或申报建议,具体HS归类要按实际商品和专业意见确认。
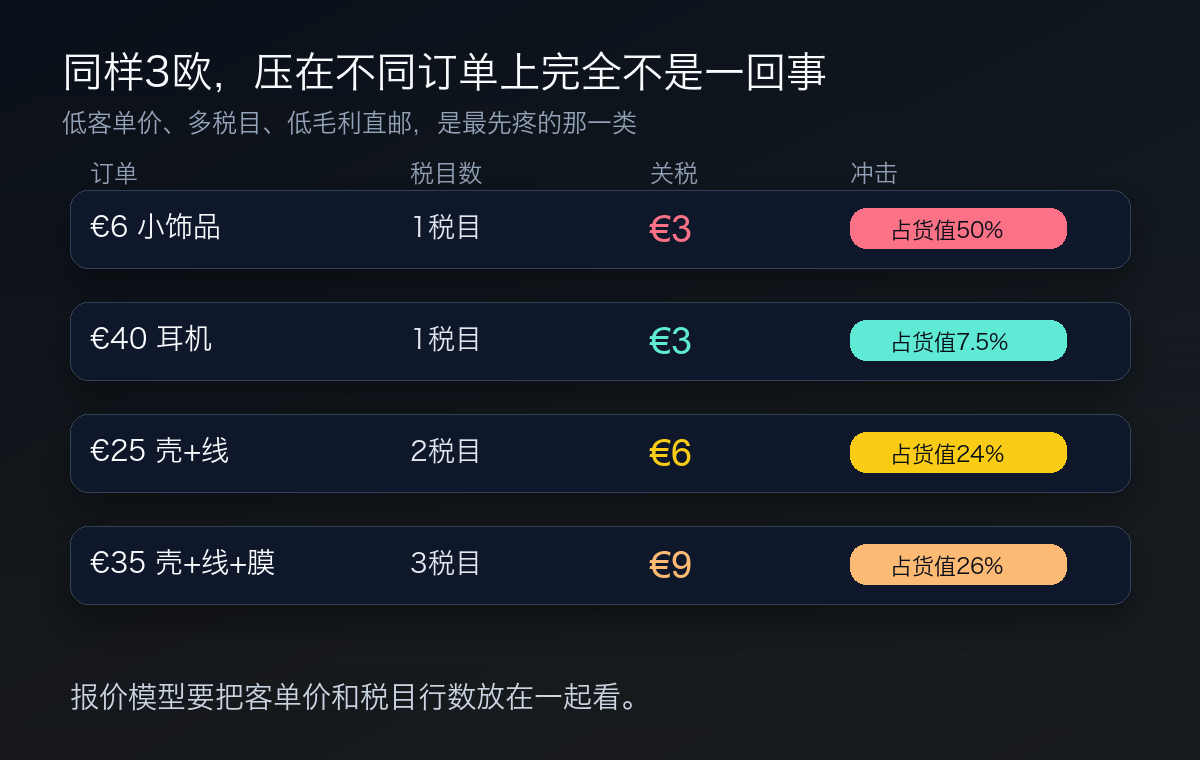
| 场景 | 货值 | 税目数 | 临时关税 | 影响 |
|---|---|---|---|---|
| 6欧小饰品,单一税目 | 6欧 | 1 | 3欧 | 关税占货值50%,低毛利模型很难扛 |
| 40欧耳机,单一税目 | 40欧 | 1 | 3欧 | 关税占货值7.5%,可计入价格但不能忽略 |
| 35欧同类配件组合,仍属同一税目 | 35欧 | 1 | 3欧 | SKU多,不代表税目一定多 |
| 25欧组合包:手机壳+数据线 | 25欧 | 2 | 6欧 | 关税占货值24%,合单逻辑要重算 |
| 35欧组合包:壳+线+膜 | 35欧 | 3 | 9欧 | 过去的凑单玩法可能变成亏损点 |
这张表最值得看的,不是3欧这个数字,而是比例。
同样一个3欧,落在6欧低价小商品上,是利润杀手;落在40欧单品上,是一个可计算的成本项;落在多税目组合包上,就会变成6欧、9欧甚至更高。
所以这次受冲击最大的,不一定是所有小包,而是“低客单价、多税目、低毛利、直邮”的那类订单。
新旧小包报价,差别在哪里
过去很多欧洲小包报价,客户问得很简单:
“到德国,500克,包税多少钱?”
以后这句话不够了。
| 报价要素 | 旧逻辑 | 新逻辑 |
|---|---|---|
| 关税 | 150欧以下通常按0处理 | 按不同税目数量 x 3欧计入 |
| 必问信息 | 重量、目的国、件数、货值 | 还要问SKU组合、税目数、订单结构 |
| IOSS/VAT | 主要看VAT代缴是否顺 | 仍要处理VAT,但不能替代关税 |
| 合单策略 | 多件合单常用于摊薄运费 | 跨税目合单可能增加关税 |
| 包税报价 | 容易做成固定一口价 | 需要说明VAT、关税、处理费边界 |
| 海外仓对比 | 主要比时效、尾程和仓租 | 还要比较直邮临时关税与常规进口成本 |
这里有个非常实际的细节:赠品。
有些客户卖主商品时喜欢塞一个小配件,比如买手机壳送数据线、买美妆工具送小样、买宠物用品送玩具。过去赠品更多是营销成本;以后如果赠品和主商品税目不同,它可能会把一票包裹从3欧推到6欧。
赠品本身可能只值1欧,但它带出来的税目成本可能是3欧。
这类账,不提前算,后面只能在利润里扣。
直邮和海外仓,也要重新放在一起算
这次3欧临时固定关税,针对的是价值低于150欧、从欧盟境外直接发给消费者的小包。
如果货物先以B2B形式批量进口到欧盟,走常规进口清关,再由海外仓在欧盟境内发给消费者,它不属于这一类“境外直发消费者小包”的场景。
但这不等于所有人都应该立刻转海外仓。
海外仓要算的账也不少:
| 项目 | 小包直邮 | 欧盟海外仓 |
|---|---|---|
| 关税结构 | 低值直邮小包按税目3欧过渡规则 | 进口时按正常税率和申报结构处理 |
| 资金占用 | 相对轻 | 备货、库存、滞销压力更高 |
| 时效 | 跨境尾程不稳定 | 本地派送体验更好 |
| 退货 | 通常麻烦 | 可做本地退货和二次销售 |
| 适合产品 | 测款、高客单价、单一税目 | 稳定动销、多SKU组合、复购品 |
对一些爆款、复购品、组合包,海外仓的比较优势可能会变强。对测款、长尾SKU、销量不稳定的商品,小包直邮仍然有价值,只是报价不能再沿用旧模板。
接下来报价前,建议先问六个问题
如果你正在给欧洲小包客户更新价格表,我建议先不要急着在表格里加一列“3欧附加费”。先把这六个问题问出来:
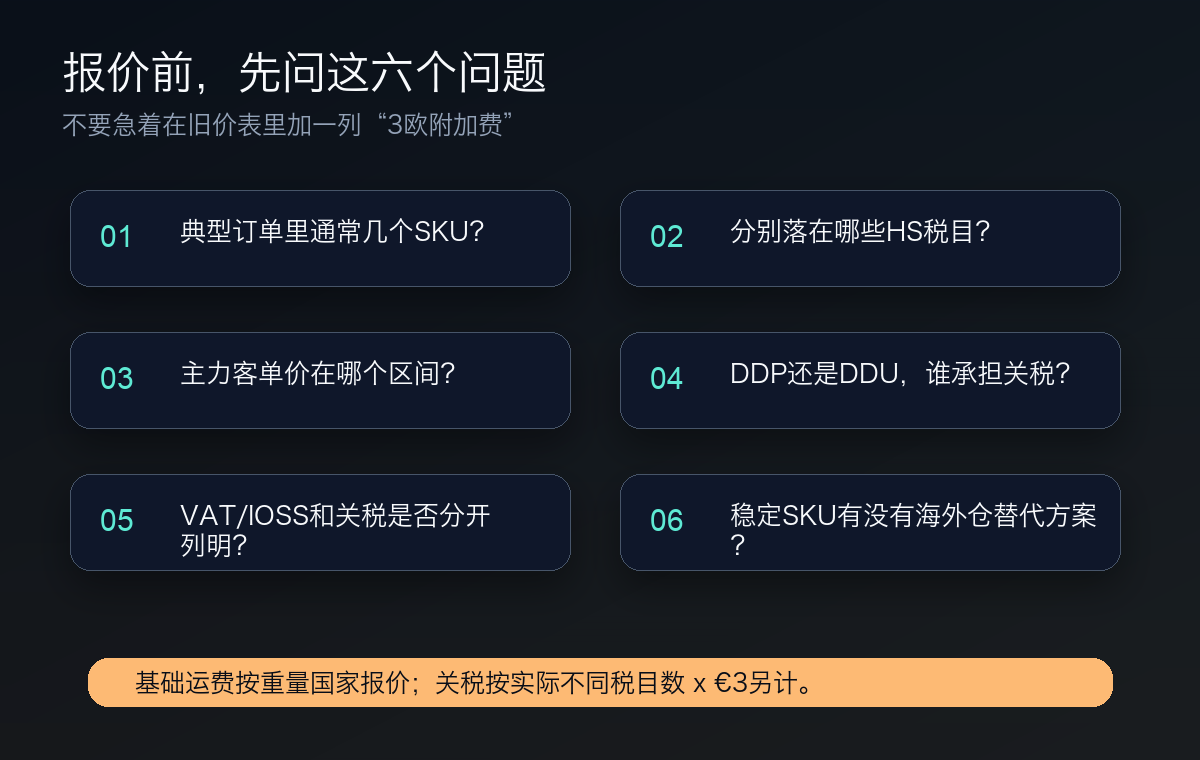
- 典型订单里通常有几个SKU?
- 这些SKU分别落在哪些HS税目/关税子目?
- 客单价主要集中在6欧、20欧、40欧还是更高?
- 客户是DDP还是DDU?关税到底由谁承担?
- IOSS/VAT和关税在账单里是否分开列明?
- 稳定动销SKU有没有海外仓备货的替代方案?
如果客户连SKU和税目都说不清,却要求你继续报“一口包税价”,这个报价本身就带着风险。
以后更稳的做法可能是两层报价:
| 报价层 | 内容 |
|---|---|
| 基础物流价 | 按重量、国家、渠道、时效报价 |
| 税费变量 | VAT按IOSS/税务结构处理;关税按税目数量另算或按典型订单模型预估 |
报价话术可以更直白一点:
> 基础运费按重量和国家报价;VAT按IOSS/VAT结构处理;7月1日后的临时关税,按实际不同税目数量 x 3欧另计。客户改变组合包内容时,税费需要重新核算。
这样客户至少知道,价格为什么不是固定不变,也知道自己改变订单组合时,成本为什么会跟着变。
最后一句
7月1日那3欧,看起来只是一个小数字,但它真正改掉的,是欧洲小包过去那套“低值免关税、一口价包过去”的报价习惯。
以后问价不能只问“多少克、到哪个国家”。还要问:一票里有什么?几个税目?谁承担关税?直邮还是入仓?
报价慢一点,通常比发货后在群里解释几笔3欧,要便宜得多。
---
参考来源
- Council of the EU: Council gives final green light to new customs duty rules for small parcels
- Council of the EU: Customs: Council agrees to levy customs duty on small parcels as of 1 July 2026
- Council of the EU: Modernising the EU customs union timeline
*本文基于公开政策信息和日常业务场景整理,仅作行业交流参考,不构成法律、税务或合规建议。具体业务请以欧盟及成员国官方口径、专业税务和清关顾问意见为准。*