报价18,000,供应商账单21,600:3,600元到底卡在哪张单?
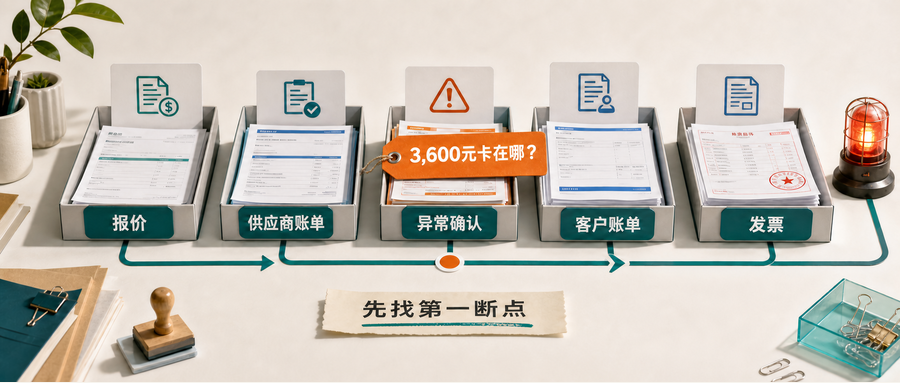
月底经营会上,同一笔 3,600 元差异,经常能听到五种说法。
销售说:“客户只认报价里的 18,000。”
操作说:“后来确实发生了额外作业,只是当时在群里说过。”
采购说:“供应商账单已经来了,21,600 元有付款期限。”
财务说:“客户账单仍然只能做 18,000,多出来的 3,600 没有依据。”
最后有人说:“大家都再催一下。”
五个人都在推进,却没有一个人能回答:这 3,600 元现在停在哪张单据上?缺什么证据?谁补?哪一天失效?在补齐之前,供应商侧能不能付,客户侧能不能开账单和发票?
这就是“还在对账”最危险的地方。它把一个可以定位的证据断点,变成了没有Owner、没有截止日、也没有停止动作的长期状态。
本篇是现金流控制台系列第⑦篇。上一篇的异常费用吸收上限表决定公司在责任尚未落定时最多暂时扛多少;这一篇不再讨论额度和承担,只接收上一篇留下的票号、费种、未关闭差异、当前状态、缺失证据和已排除路径,然后继续回答:这笔钱究竟卡在报价、供应商账单、异常确认、客户账单还是发票?
本文交付的工具叫“五单停驻表”。
对账的产出,不是终于把数字调平,而是未关闭差异的停驻点被准确命名。
一、对账不是月底补数字,而是定位第一证据断点
很多团队把对账理解成三件事:把供应商账单录进去、把客户账单发出去、月底再把差额调平。
但现金真正停住时,问题通常不是表格少一行,而是某一项付款义务或收费依据尚未成立。
因此,每笔未关闭差异都必须回答七个问题:
- 同一票、同一费种、同一差异金额是否已经锁定;
- 当前采用的是哪一个单据版本;
- 从上游往下游,第一张无法继续校验的单据是哪张;
- 具体缺哪个字段或证据;
- 已经核过、可以排除的路径有哪些;
- 下一动作、Owner和截止日是什么;
- 补齐以前,应当待核、禁付、禁开票还是进入有条件特批。
这里的“第一断点”不代表整票业务只有一个问题。下游可能同时存在旧版本、金额不一致或税项错误,但同一笔差异在同一时刻只能有一个主要停驻点。团队先把第一处过不去的证据补齐,再从那里向下重新校验。
“还在催”不是停驻点。“供应商不配合”“客户不认可”也不是。它们都是现象,不是可执行的定位结果。
二、五张单据,各自证明的是五件不同的事
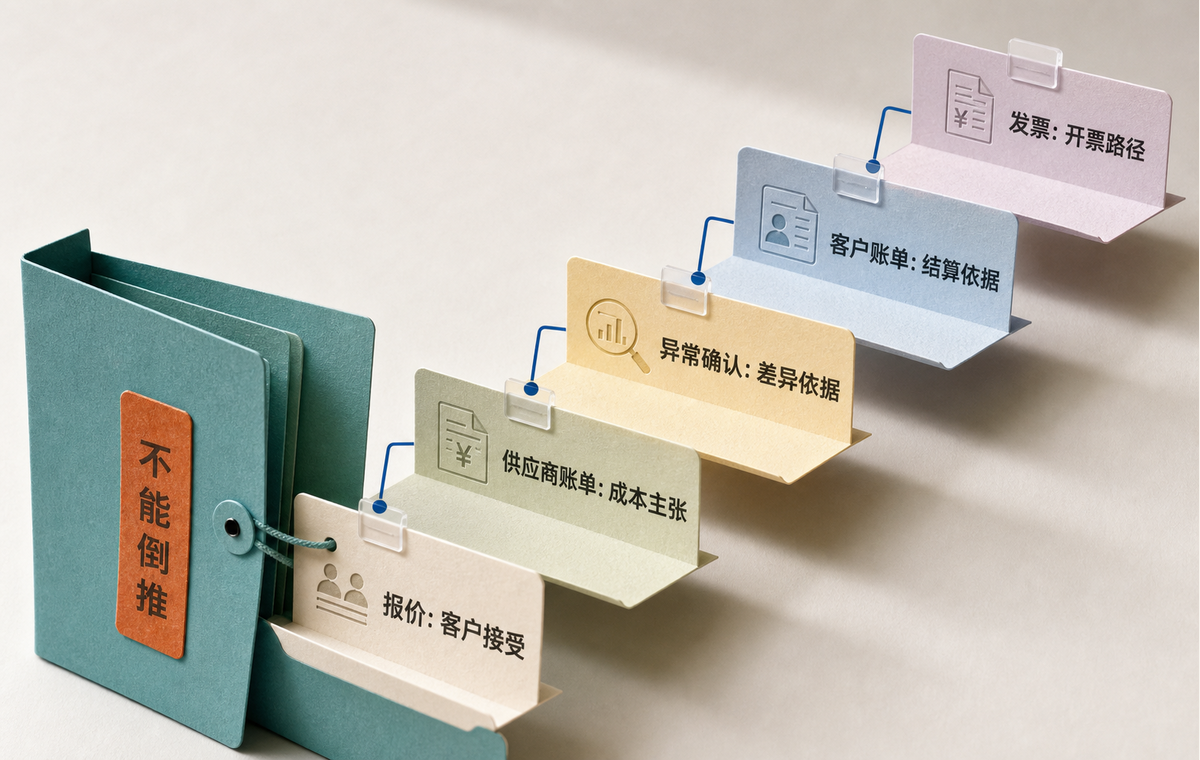
五单不是五张形式文件,而是一条不能随意倒推的证据链。
| 单据 | 它主要证明什么 | 最少需要对齐的字段 |
|---|---|---|
| 报价 | 客户当时接受的收费范围与条件 | 版本、日期、币种、费种、金额、有效期、客户确认 |
| 供应商账单 | 供应商向公司主张的成本 | 账单版本、票号、费种、数量、金额、账期、对应履约依据 |
| 异常确认 | 报价外差异为何发生、由谁确认、下一步向谁主张 | 异常编号、事实、金额、责任初判、确认范围、证据、时间戳 |
| 客户账单 | 公司目前有依据向客户结算多少 | 版本、对应报价/异常、费种、金额、客户确认状态 |
| 发票 | 已锁定结算金额进入正式开票路径 | 对应客户账单、抬头税号、币种税项、金额、开票/红冲状态 |
顺序很重要。
报价没有锁定版本,不能因为客户账单已经生成,就倒推报价一定没问题;异常确认缺失,也不能为了让数字看起来一致,把供应商账单的差额直接塞进客户账单或发票。
但反过来也同样成立:客户尚未确认多收 3,600 元,不当然意味着公司可以拒付供应商的 3,600 元。 供应商付款义务是否成立,要按照供应商合同、委托、履约事实和账单证据独立判断;客户侧能否收费,是另一条判断线。
五单停驻表的价值,正是防止团队把这两条线混成一句“客户不认,所以供应商先别付”。
三、五单停驻表:每条差异只留一个主要停驻点
可以按下面的字段建表:
| 字段组 | 必填内容 | Owner | 输出 |
|---|---|---|---|
| 定位锁 | 票号、客户、费种、差异金额、差异类型 | 财务 | 唯一差异行 |
| 上篇交接 | 当前状态、缺失证据、已排除路径 | 财务 | 已知边界 |
| 五单快照 | 每张单的版本、日期、金额、确认状态 | 对应业务Owner | 五单证据链 |
| 停驻结论 | 第一断点、缺失字段、已排除单据 | 财务+业务Owner | 唯一主要停驻点 |
| 控制动作 | 供应商侧待核/禁付、客户侧禁开账单/禁开票、补证或升级 | 财务+经营负责人 | 当前控制标志 |
| 时间与关闭 | 下一动作、Owner、截止日、失效日、关闭凭证 | 财务 | 重校、关闭或升级 |
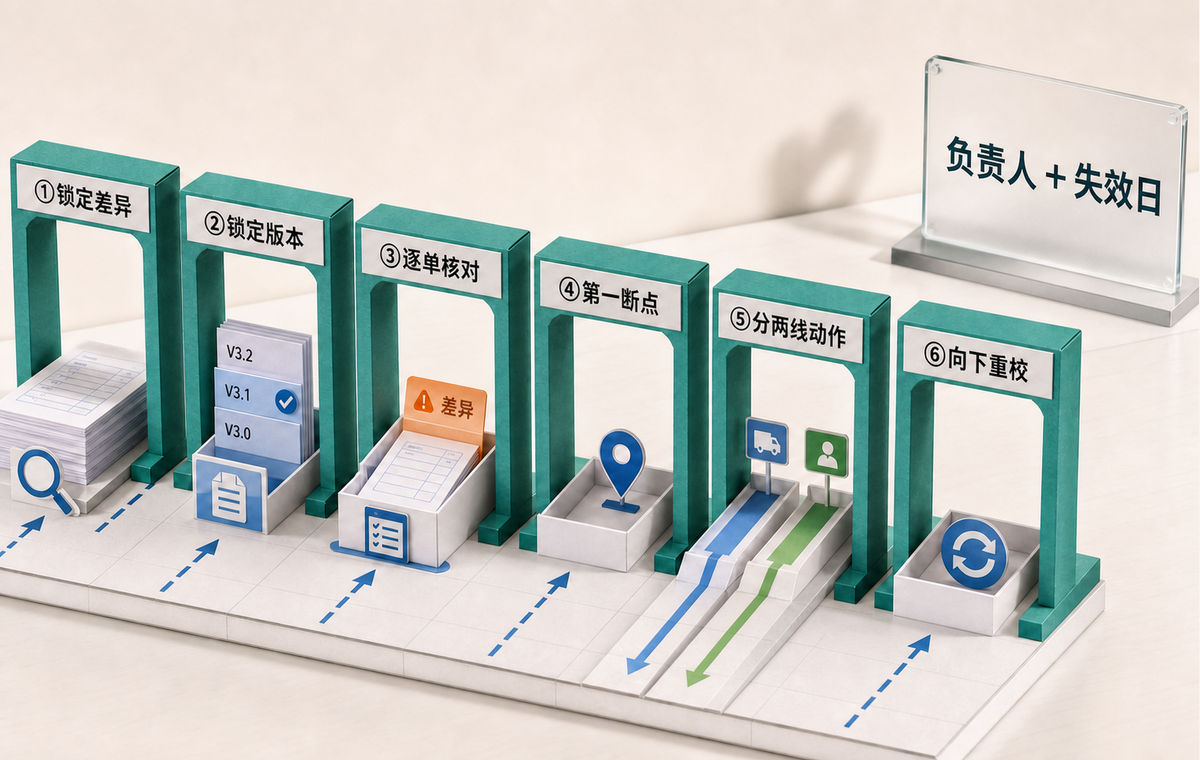
运行时按六步走:
- 锁定同一票、同一费种、同一差异;
- 锁定五单当前版本,旧版本标记作废,不混用;
- 从报价开始逐单核对金额、范围和确认状态;
- 找到第一处无法继续的证据断点;
- 分别给出供应商侧和客户侧动作,写上Owner与失效日;
- 证据补齐后,从停驻点向下游重新校验,直到形成关闭凭证。
每张单据可以使用统一状态:未到达 / 已到未核 / 已核一致 / 有差异待确认 / 已确认 / 已作废。
整条差异可以使用:定位中 → 已标记停驻 → 补证中 → 下游重校中 → 已关闭。补证超时则进入升级;有条件特批只放行动作,差异仍保持未关闭。
四、合成演示:3,600元为什么停在第三张单
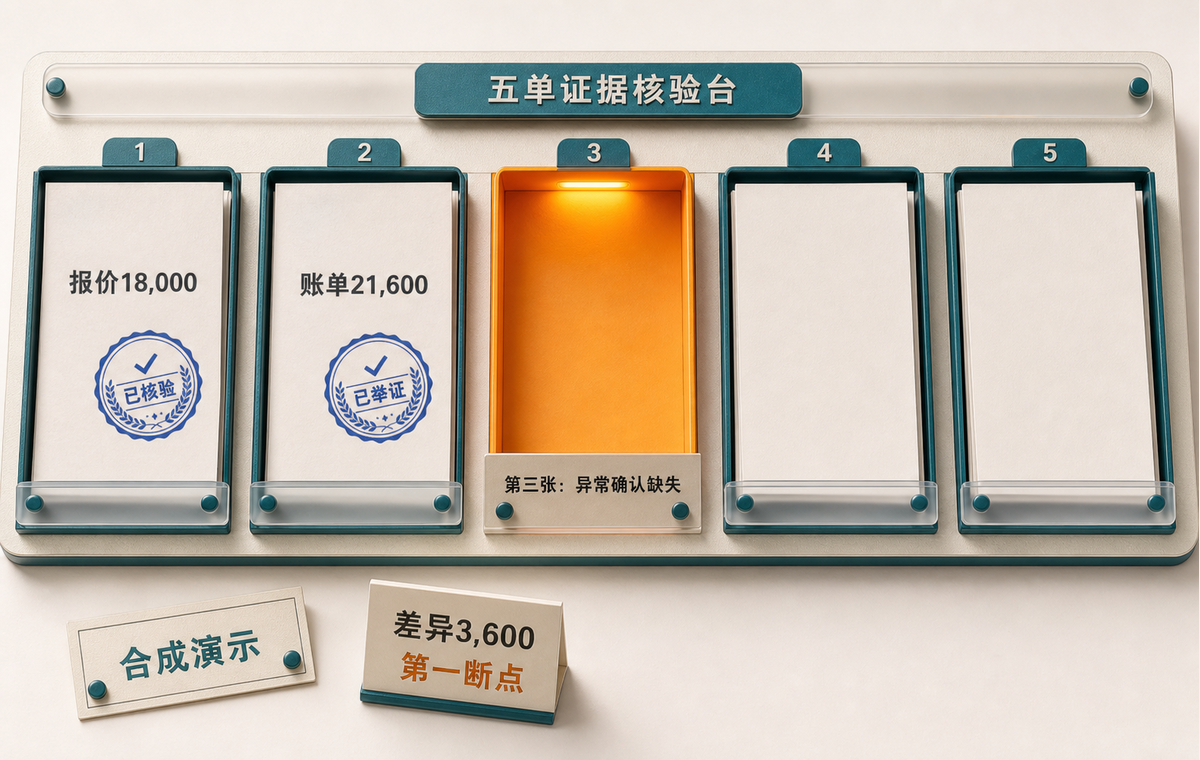
以下全部是合成演示,客户、供应商、票号和金额均为虚构,只用于展示工具怎样运行,不代表行业费率、真实损失或通用标准。
某票业务的五单快照如下:
| 单据 | 当前记录 | 状态 |
|---|---|---|
| 报价 | V1.2,客户确认 18,000 元 | 已确认 |
| 供应商账单 | 21,600 元,新增 3,600 元加急相关费用 | 已到未核 |
| 异常确认 | 只有操作群聊天,未形成结构化事实与有效确认 | 未到达 |
| 客户账单 | V1.0,18,000 元 | 已核一致(仅对报价) |
| 发票 | 未开 | 未到达 |
算术只有一条:
21,600 − 18,000 = 3,600
第一步,报价 V1.2 已经锁定,可以排除“报价版本找不到”。
第二步,供应商账单确实出现了 3,600 元差异,但此时不能立刻下结论说供应商账单错误,也不能立刻说客户应该承担。团队首先需要知道:额外作业是否真实发生、是否在委托范围内、由谁触发、供应商依据是什么、是否存在可向客户主张的确认。
第三步,现有群聊不能完整回答这些问题。因此,这笔差异的第一主要停驻点不是发票,也不是一句“客户不认”,而是第三张单——异常确认。
工具应输出:
- 主要停驻点:异常确认;
- 差异类型:供应商账单超出已确认报价;
- 缺失证据:额外作业事实、触发人、金额依据、客户/责任方确认范围;
- 已排除路径:报价版本缺失;
- Owner:操作补履约事实,采购核供应商依据,销售取得客户侧确认;
- 补证截止日:合成规则 T+5 个工作日;
- 客户侧动作:3,600 元不得进入客户账单或发票;
- 供应商侧动作:先核合同、委托、履约和账单依据。依据不足时对差额标记待核或禁付;义务已成立时,按合同处理,不用客户未确认替代判断。
这就是五单停驻表与普通对账表的区别。普通表只显示 3,600 元没平;停驻表会告诉团队,当前要补的是哪张单、哪几个字段,以及两条现金动作分别受什么约束。
五、补到一张单,不等于整条链自动放行
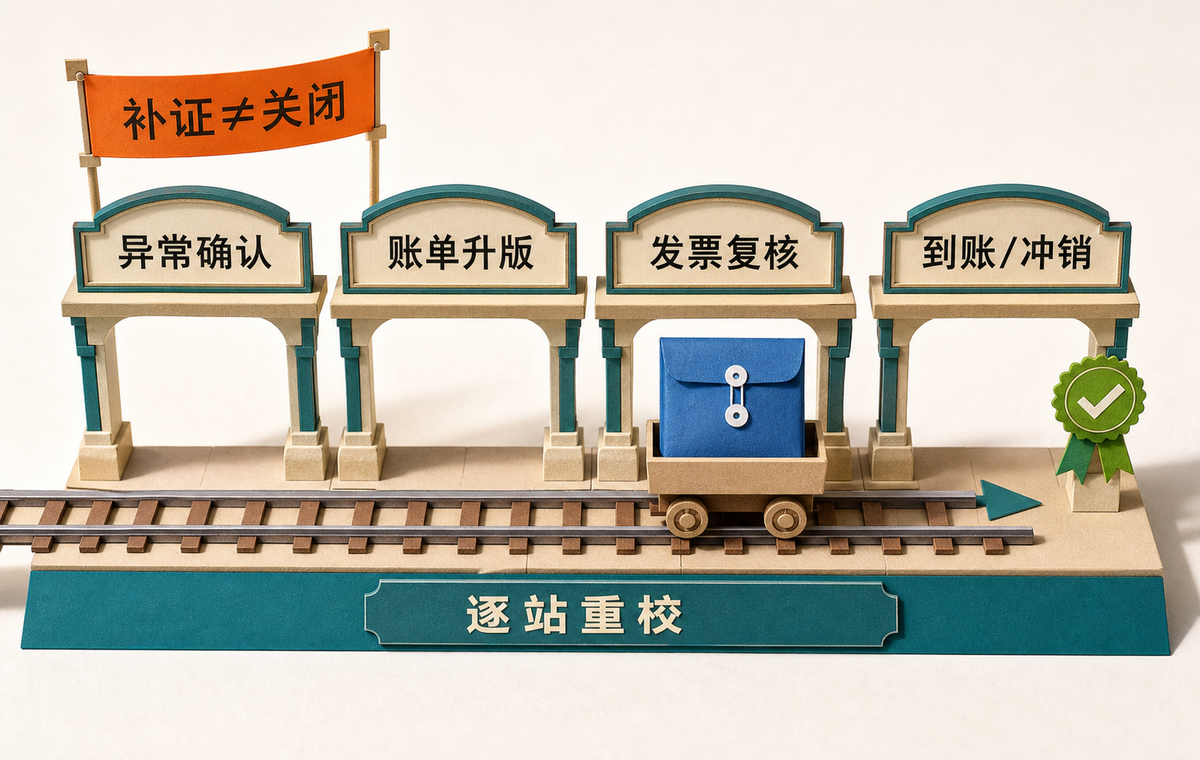
假设在合成演示的第4个工作日,操作补齐了额外作业时间记录,供应商提供了计费依据,客户也书面确认可以承担 3,600 元。
此时不能直接把差异改成“已关闭”。正确动作是从异常确认开始向下重校:
- 异常确认状态改为已确认,记录金额、范围、确认人和时间戳;
- 客户账单升版,18,000 元加 3,600 元,变为 21,600 元;
- 财务复核客户账单与报价、异常确认是否一致;
- 财务复核发票抬头、税号、币种、税项和金额,再按已锁定客户账单进入开票流程;
- 最后以客户确认、客户账单版本、发票以及实际到账或正式冲销记录作为关闭凭证。
补证恢复的是继续校验的资格,不是对最终回款的承诺。即使证据完整,客户仍可能延迟付款或提出新争议;那属于后续逾期与停货控制,不应在本篇虚构“工具一用就收回”。
如果客户拒绝承担,供应商又有独立、有效的付款依据,差异也不会因为表格存在而消失。它应带着完整证据回到相应的承担、争议或升级路径,而不是靠改客户账单把数字藏掉。
六、禁付、禁开票、升级和特批,必须分别写条件
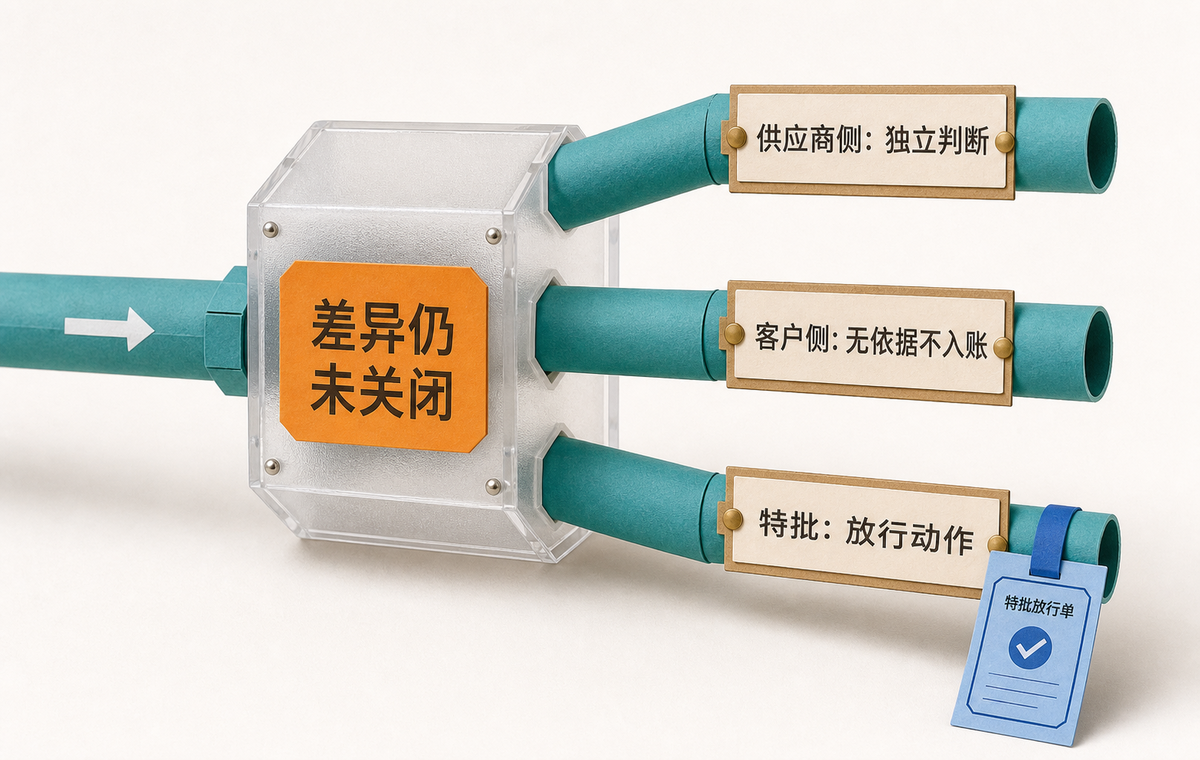
“禁付”和“禁开票”不能成为一个总开关。
| 控制动作 | 触发条件 | 解除条件 |
|---|---|---|
| 供应商差额待核/禁付 | 账单、委托或履约依据不足,差额尚不能证明为有效付款义务 | 依据补齐并通过采购/财务复核,或供应商调账 |
| 客户侧禁入账/禁开票 | 差额没有有效报价或异常收费依据 | 有效确认补齐,客户账单升版并复核 |
| 升级 | 补证到期、出现越权动作或同类差异反复出现 | 有权限的人形成书面决定和下一失效日 |
| 有条件特批 | 货物安全、监管要求、不可逆放行或法定节点 | 仅在批准范围和期限内有效 |
有条件特批必须同时写明:特批人、放行范围、事实原因、补证期限和失效条件。
最重要的一条是:特批放行的是某个动作,不是把差异变成已关闭。 特批以后,停驻点、证据缺口和补证期限仍然保留;到期未补,自动回到升级状态。
七、复盘不是看“对完多少”,而是看断点在哪里重复
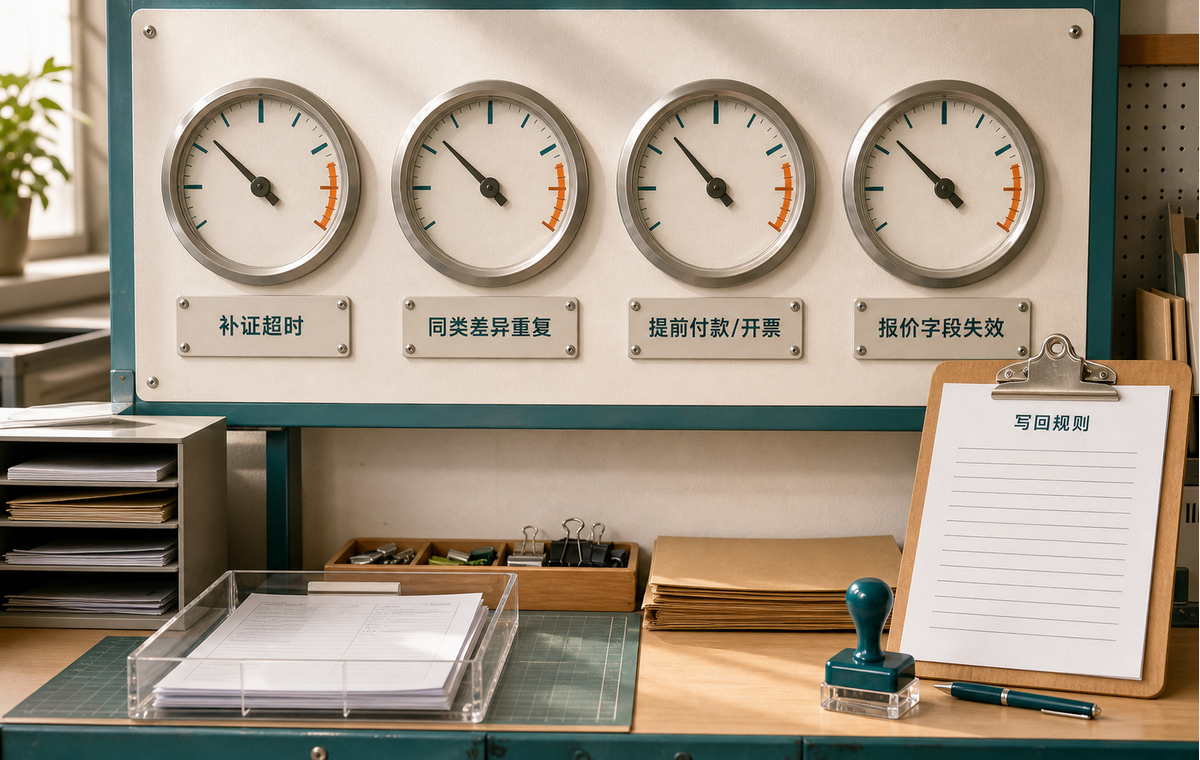
五单停驻表每周至少复盘四个信号:
- 补证超时率:到失效日仍未补齐的停驻记录占比;
- 同类差异重复次数:同一客户、费种或操作场景反复出现的次数;
- 提前付款/开票例外次数:证据未齐却被特批放行的次数;
- 同一报价字段失效次数:币种、运价有效期、附加费边界或确认版本反复成为第一断点。
这些记录的价值不只是追责。
如果同一批差异总停在异常确认,问题可能是异常发生后没人负责形成正式记录;如果总停在报价,问题可能是币种、附加费、免费期或有效期没有写清;如果总停在客户账单,可能是业务交接和账单升版没有形成闸门。
复盘的输出应是字段、Owner、失效日或系统规则被修改,而不是再说一次“加强沟通”。
八、向下一篇交接:重复停在报价,就不要再补一次异常单
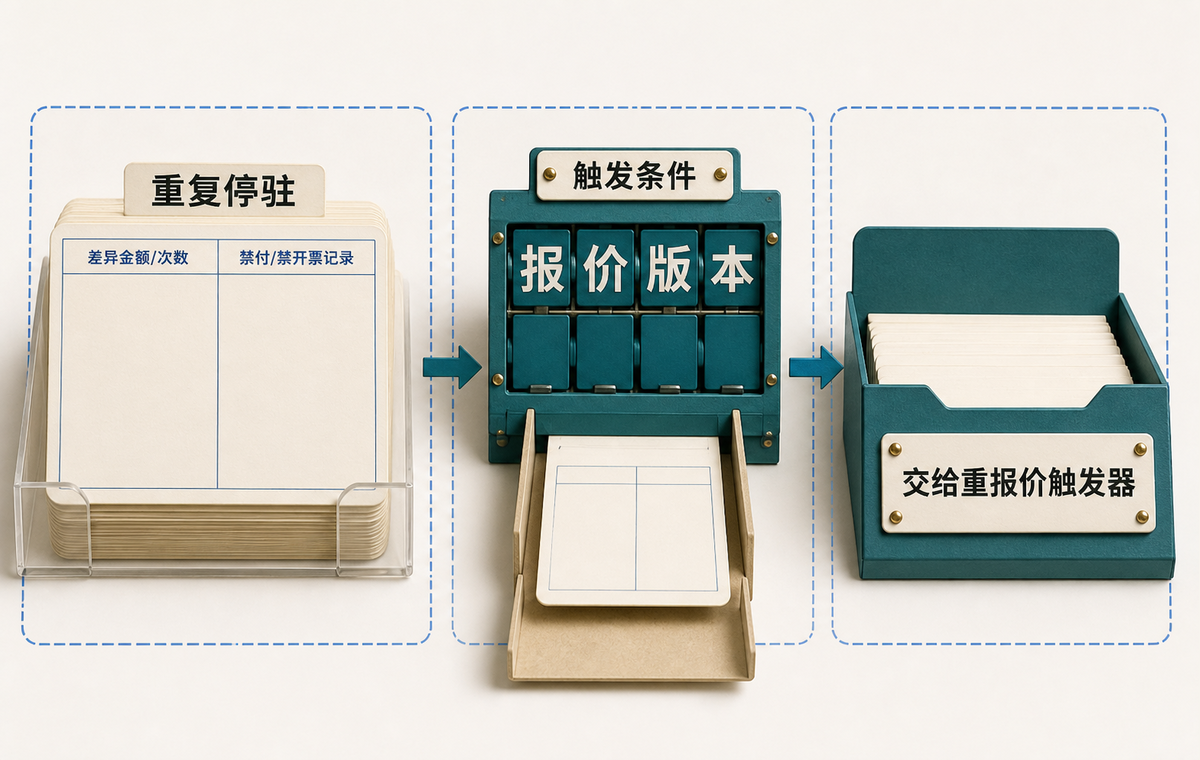
本篇交付的是五单停驻表:它把“还在对账”改成唯一主要停驻点、缺失证据、控制动作、Owner、失效日和关闭凭证。
它不能自动让客户付款,也不能代替合同、税务或责任判断。它只证明团队知道差异卡在哪里,为什么尚未关闭,以及下一步由谁处理。
当同一类差异反复停在报价的币种、运价有效期、附加费边界或客户确认版本时,继续补异常确认已经不是根治。此时应向 Article 08 交出:
- 重复停驻的报价字段;
- 对应的差异金额和发生次数;
- 每次触发条件;
- 已造成的待核、禁付、禁开票或特批记录;
- 当前报价版本与失效问题。
下一篇的“重报价触发器”将继续回答:币种、运价或附加费变化到什么条件,旧报价必须自动失效,而不是等出账后再补一张异常确认。
如果这篇帮你把“还在对账”变成了可以点名的证据断点,欢迎点个在看或赞;也可以转给正在处理供应商账单差异、客户账单或开票问题的同事。想继续看这套现金流工具怎样落到真实业务动作里,欢迎关注后续文章。
资料与方法说明
“五单停驻表”是本系列提出的内部经营管理框架,不构成法律、会计或税务意见。文中客户、供应商、票号、金额、期限和操作情境均为明确标注的合成演示,没有声称来自真实业务,也没有证明该工具已经提高回款率或降低损失。企业实际使用时,应结合合同、履约事实、会计政策、税务要求和授权制度确定付款、开票与争议处理动作。