货代公司的现金流控制台①:钱卡在哪次交接里?
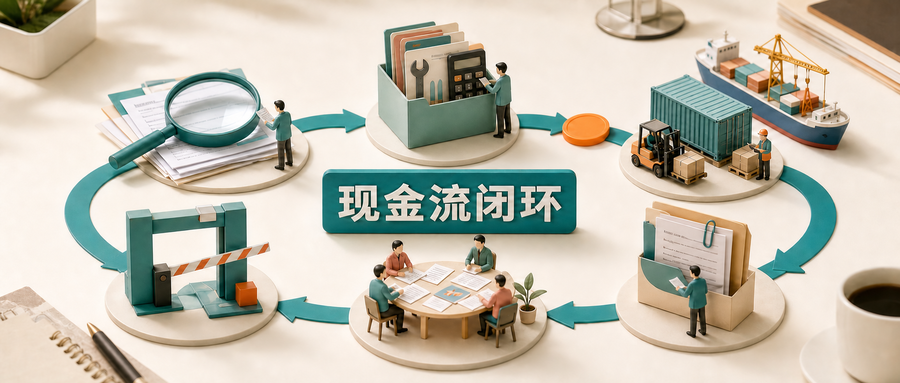
月底经营会,销售把毛利表摊开:这月每票都赚钱。
操作把异常清单翻了一遍:该补的费用都补了。财务再看应收:数字也对得上。
可只要有人问一句——下周船司那笔款,从哪个账户出?
会议室往往就安静了。
三张表可能都没有错。错的是,我们拿三种不同的数字,试图回答同一个问题。
这篇文章先不谈融资,也不谈复杂的财务模型。我们只做一次经营体检:看看一票货从报价走到回款,现金到底在哪次交接里变了状态。
每票赚钱,为什么现金还是会紧?
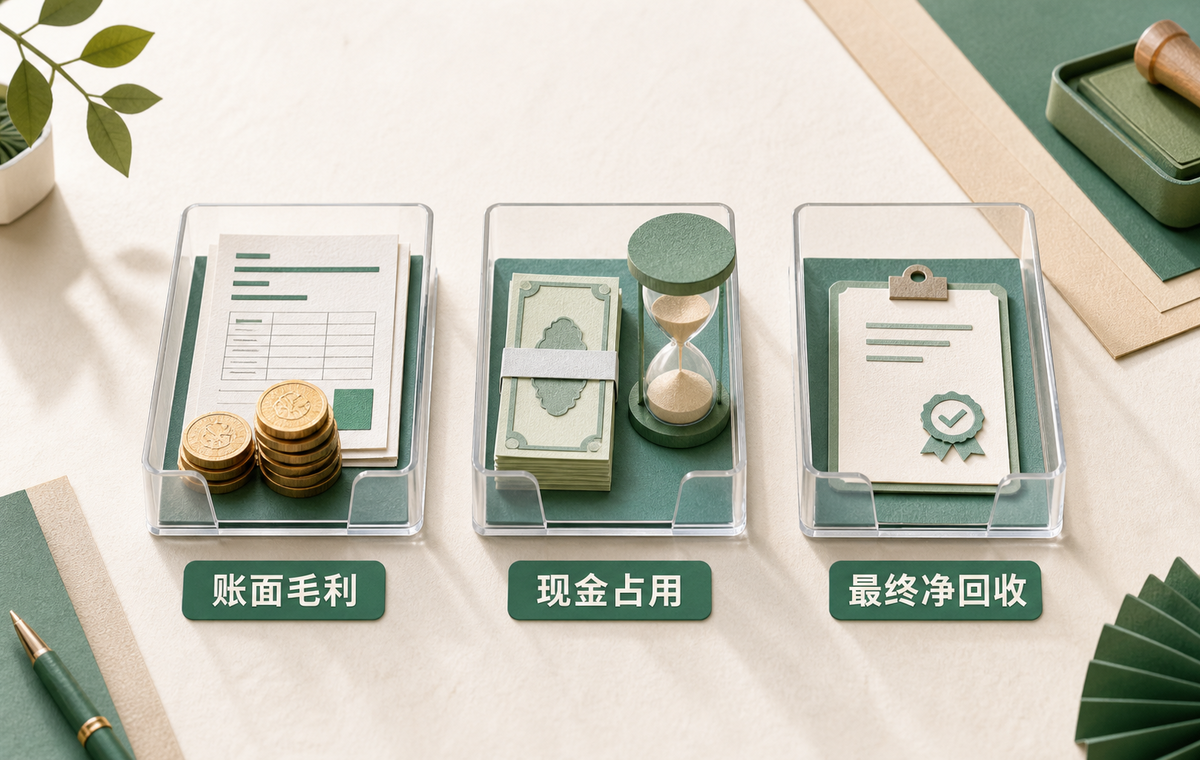
货代公司看一票业务,至少要分清三个口袋:
- 账面毛利:报价减去当时能看见的成本,还剩多少。
- 现金占用:供应商已经要钱,客户的钱却还没回来,中间由公司先扛了多少时间。
- 最终净回收:异常费、垫资、汇差、对账差异都落定之后,真正回到公司账户里的钱。
这三个口袋,经常被一句“这票有利润”混在一起。
但毛利算出来,不等于现金已经回来;现金暂时够用,也不等于这票最终收干净了。
站在经营者的位置看,货代表面上卖的是运力,经营上却要管理一个“现金流中转台”:公司先替客户承担供应商付款和客户回款之间的时间差,再等现金回来。这不是金融业务,只是经营上的时间差管理。
它想提醒我们的只有一件事:
很多现金问题,不是发生在财务记账那一刻,而是早在报价、接单和放货时就已经埋下了。
现金会在七个节点里改变状态
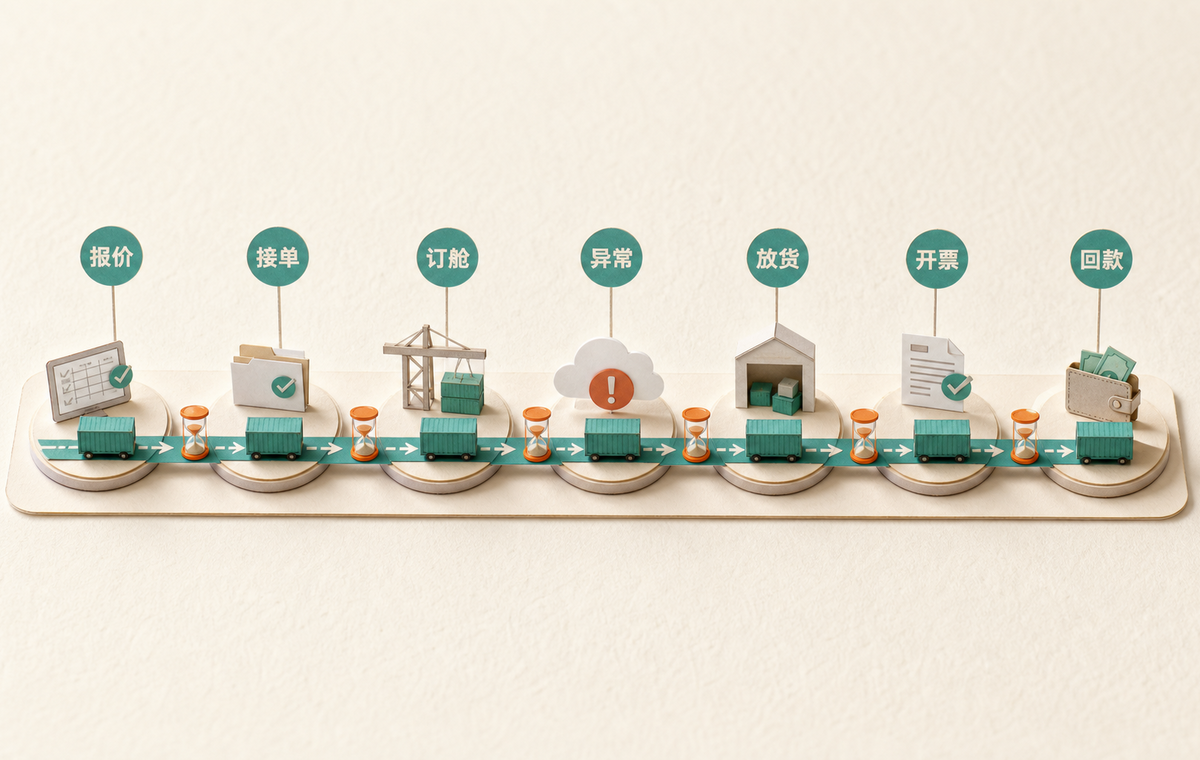
一票货从开始到结束,可以先按七个节点看:
报价 → 接单 → 采购/订舱 → 异常 → 放货 → 开票 → 回款
这不是行业唯一标准,只是一张方便团队一起对话的地图。
它真正要检查的,不是“这个部门有没有做事”,而是每次交接时,下面三个问题有没有人回答:
- 钱是不是要更早出去?
- 钱是不是会更晚回来?
- 这笔钱现在有没有变成一项证据清楚、能够追踪的应收?
现实中,利润最容易从四种缝里漏出去:
- 口头承诺:群里一句“先垫一下”,没人写回收日。
- 费用后补:供应商账单来了,客户却说从未确认。
- 单据滞后:报价、异常确认、客户账单和发票散在不同地方。
- 责任默认:销售以为操作会盯,操作以为财务会卡,财务看到时钱已经出去了。
这四种缝,本质上都是三个问题在交接时没有被同时回答。
单独看,每件事都像小问题。叠在同一票、同一客户、同一周里,就会变成现金缺口。
现金流自查 12 问
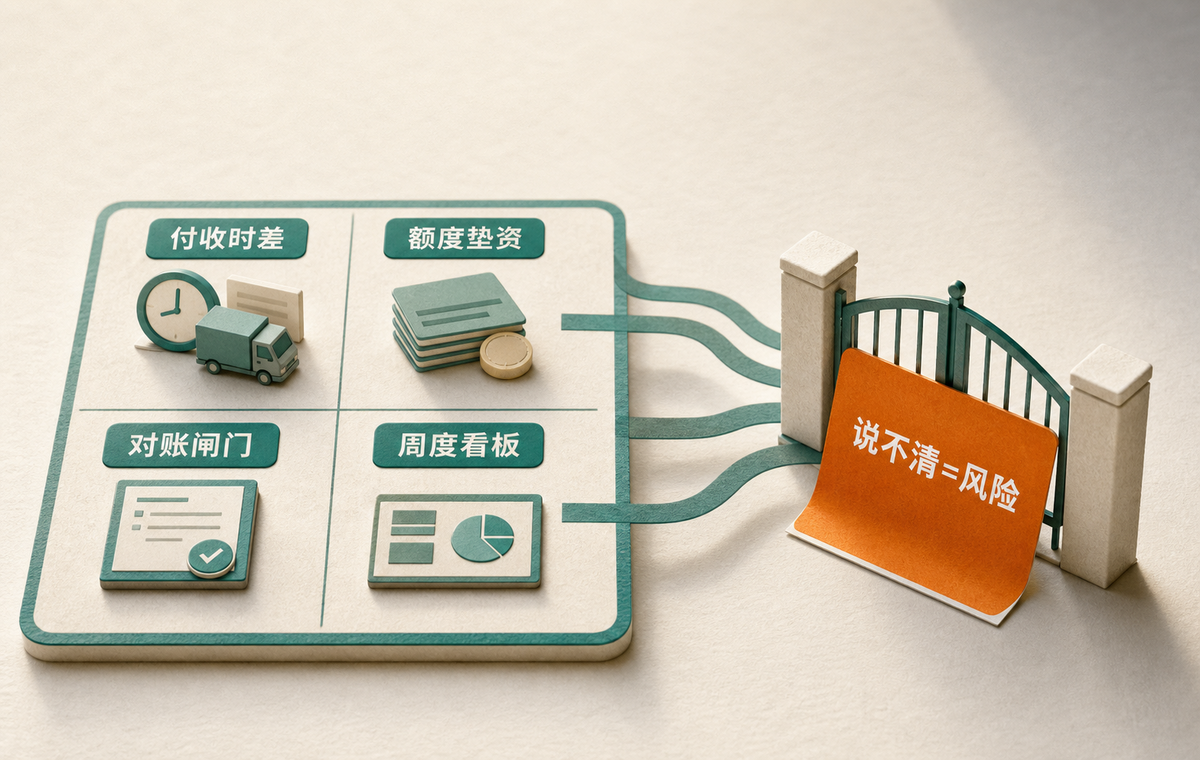
下面这 12 个问题,不是审计表,也没有统一及格线。
请销售、操作、财务分别回答:是、否,还是说不清。
“说不清”集中的地方,就是下一次经营会最值得先看的地方。
1. 供应商要先收钱时,客户的钱是否已经在公司账上?
如果没有,这段时间差由谁确认过?
2. 一票毛利算完后,有没有人同时写清钱何时出去、何时可能回来?
还是只有报价表,没有现金时间轴?
3. 船司、车队、仓库和海外代理的付款日叠到同一周时,谁会最先看见缺口?
这个答案在财务那里,还是散在几个人的聊天记录里?
4. 客户要求月结时,有没有人把在途未结、已放未回和接下来还要承接的业务放在一起看?
还是只讨论“给不给账期”?
5. 群里那句“先垫一下”,有没有金额、预计回收日和对应账单?
过了回收日,谁负责把它追回或升级?
6. 客户尚未确认的异常费,公司最多先扛到哪一步?
超过什么状态,就必须停下来重新决定,而不是继续往下垫?
7. 报价、供应商账单、异常确认、客户账单和发票对不上时,付款或开票还会继续吗?
如果会,谁承担“先做再补”的后果?
8. 收款币种和付款币种不一致时,报价在什么条件下需要重新确认?
这条规则写在报价里,还是等利润被吃掉后再讨论?
9. 客户已经逾期,下一票还会继续订舱或放货吗?
停还是不停,最终由谁决定?
10. 赎单、放货、开票和回款这四个动作,哪一个可以在其他条件没到位时被单独按下去?
这个例外有没有留下审批和理由?
11. 每次经营会前的最后一个工作日,老板能不能回答:接下来一周最硬的一笔供应商款从哪里出?
再往后看,哪一周可能先出现缺口?
12. 上次同类问题复盘后,结论写进了报价、合同、审批或岗位动作吗?
还是只停在群里的四个字:下次注意。
先别急着改制度,先跑一次 30 分钟经营会
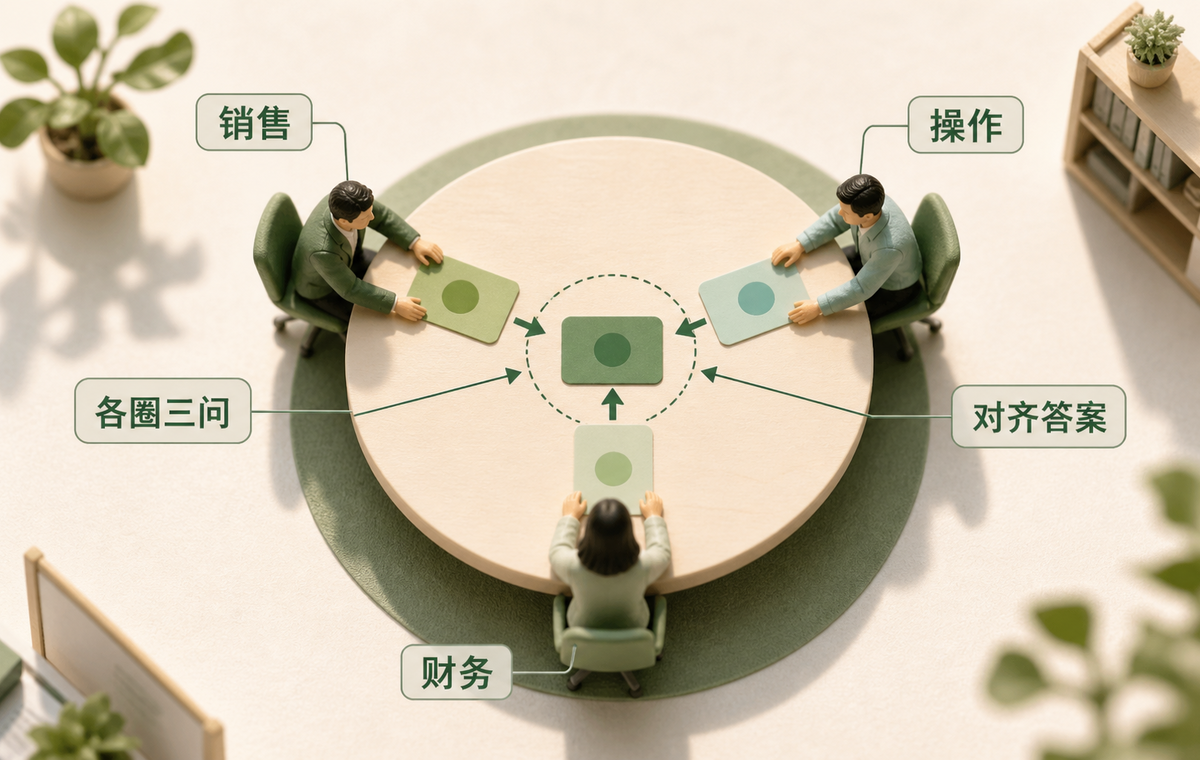
这 12 问不能由一个人代填,也不要在群里讨论到“大家意见一致”为止。
它真正有用的地方,是让销售、操作、财务先分别作答,再把分歧原样带进会议室。
会前 10 分钟:三个部门先独立作答
- 销售、操作、财务分别回答:是、否、说不清。
- 每个部门圈出三个最值得先看的问题。
- 财务同时准备一张清单:接下来一周最硬的供应商付款有哪些。
不要先统一答案。答案不同,本身就是风险线索。
会中 15 分钟:只处理“答案不同”的地方
把三个部门圈出的问题放到同一张表里,重复的合并,但不同答案要保留。
每一项只追四件事:
- 现在缺的是什么证据?
- 谁负责把证据补齐?
- 什么时间之前必须补齐?
- 补不齐时,是继续、暂停,还是升级给谁决定?
会议不需要一次解决 12 个问题。先选一个风险最高的节点,再选一票业务,作为下一步追踪对象。
会后 5 分钟:把讨论变成一张风险登记页
可以直接照着下面的字段建表:
| 登记项 | 应填写什么 | 填写方法演示 |
|---|---|---|
| 问题与节点 | 对应第几问、现金在哪个节点改变状态 | 第 11 问 / 采购订舱 |
| 三方答案 | 分别保留销售、操作、财务的回答 | 销售:说不清;操作:否;财务:否 |
| 所缺证据 | 要把问题判断清楚,还缺哪些记录 | 下一周船司付款清单、可用余额、预计回款日 |
| 责任人与截止日 | 谁补证,什么时候完成 | 财务负责人 + 订舱负责人;下次经营会前 |
| 下一动作 | 证据补齐后继续、暂停还是升级 | 测算缺口;未确认的新增垫资升级审批 |
| 复核状态 | 下次会议关闭、继续或升级 | 待复核 |
上面这一行只是填写方法演示,不是某家公司的真实业务记录,也不是通用处理结论。真正使用时,应换成企业自己的订单、账单、日期、金额和审批规则。
会议的产出不是“九个答案”,而是一张能够追踪的风险登记页:缺什么证据、谁负责、何时完成、下一步做什么。
下次会议:只复核状态有没有改变
下次经营会不用重新讨论一遍。
只检查四件事:
- “说不清”有没有变成有证据的“是”或“否”?
- 负责人有没有按期完成动作?
- 同一个节点是否再次出现相同分歧?
- 哪一项应该进入报价、额度、审批或放货闸门?
如果同一问题反复出现,它就不再是提醒问题,而是控制规则没有写进去。
回到开头那句“下周船司款从哪个账户出”:这不是财务临时找钱的问题,而是第 11 问本该在经营会前最后一个工作日逼出来的答案。
这套自查只能帮助团队看见卡点、形成记录和下一步决定,不能保证消除坏账、纠纷或现金缺口。真正的改动,仍然要回到企业自己的客户结构、供应商条款、合同、单据和审批权限。
这不是 12 篇内容,而是一套逐步闭合的控制系统
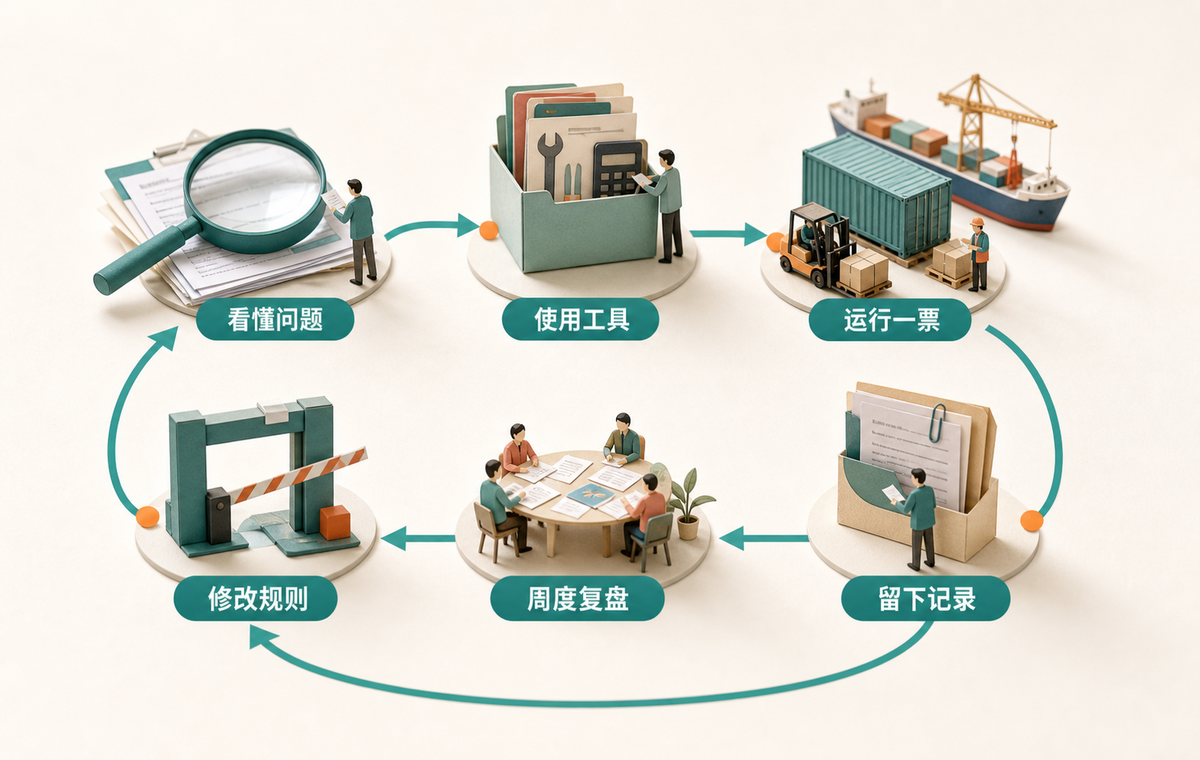
后面的文章,不是换 12 个角度反复提醒“现金流很重要”。
整套系列只做一件事:
把经营认知变成工具,把工具放进真实业务,留下证据,再用复盘修改下一票的规则。
这条闭环是:
看懂问题 → 使用工具 → 运行一票业务 → 留下记录 → 周度复盘 → 修改规则
第一章:先找到钱漏在哪里
- 七节点诊断:用本文的 12 问和风险登记页找到最集中的“说不清”。
- 单票现金四线轴:把应付、应收、实际付款和实际回款放到同一条时间线上。
- 供应商付款周历:把船司、车队、仓库和海外代理的付款叠到同一周,看现金峰值何时出现。
这一章留下的证据,是一票业务的真实日期、金额、单据状态,以及公司最容易出现缺口的付款周。
第二章:把临时决定变成有边界的审批
- 客户信用敞口卡:月结不再只问“给不给”,而是看在途、已放未回和新增业务会占用多少现金。
- 垫资定价审批卡:每次“先垫一下”都必须有金额、期限、额度占用和回收凭证。
- 异常费用吸收上限表:写清公司最多扛到哪里,超过哪条线必须重新决定。
这一章留下的证据,是谁批准了多少额度、垫多久、什么时候收回,以及例外为什么被放行。
第三章:把对账、逾期和放行变成闸门
- 五单停驻表:用报价、供应商账单、异常确认、客户账单和发票,定位现金停在哪张单据。
- 重报价触发器:币种、运价或附加费变化到什么条件,旧报价必须失效。
- 逾期分级与停货线:到哪一天提醒、停新单、停放行或升级处理。
- 四按钮互锁矩阵:赎单、开票、回款确认和放货,任何人都不能在证据不足时单独绕过。
这一章留下的证据,是付款、开票、放货为什么继续或暂停,谁特批,例外何时失效。
第四章:把单票记录变成老板每周能行动的系统
- 周五六指标控制台:把本周行为与未来 13 周现金缺口放到同一页,只讨论变色项和责任动作。
- 漏损到闸门工单:复盘不收“下次注意”,只收写进报价、合同、审批或岗位动作的一条新闸门。
这一章完成最后一步:检查工具有没有拦住问题;如果没有,就修改字段、额度、审批或闸门,再进入下一轮。
本篇完成了什么,下一篇接什么
到这里,这篇文章已经完成了第一轮最小闭环:
- 认知:分清三个现金口袋,看见七个现金交接节点。
- 工具:用现金流自查 12 问和风险登记页诊断。
- 实操:销售、操作、财务用 30 分钟经营会运行一次。
- 证据:留下分歧、缺失证据、责任人、截止日和复核状态。
- 复盘:下次会议只检查状态变化和重复问题。
- 交接:选出一票最高风险业务,带入下一篇的单票现金四线轴。
下一篇不重新编一个故事。它直接接住本篇留下的订单、付款日、预计回款日和证据缺口,回答最容易被“这票有利润”掩盖的问题:
钱是哪一天出去的,又是哪一天真正回来的?
如果这篇让你看见了团队里某个长期“说不清”的现金节点,可以点个赞或在看;也可以转给销售、操作和财务负责人,让他们分别完成一次 12 问。想继续把这张风险登记页变成单票时间轴、额度卡和周度控制台,欢迎关注后续文章。
资料来源与事实核查
- 本文是基于国际物流业务流程整理的经营框架;“现金流中转台”“七节点”和“现金流自查 12 问”均为便于团队讨论的管理工具,不是金融、会计或法律定义,也不宣称是行业唯一标准。
- 本文未引用行业平均利润率、坏账率、账期、授信额度、停货天数或汇率阈值,也未使用具体客户、公司和损失案例。
- 本文不构成财务、税务或法律建议。具体授信、合同、开票、税务、外汇、放货、催收和融资安排,应结合企业真实单据,并由相应的财务、税务、法律、开户行或外汇经办人员确认。