货代突然更换收款账户:哪三笔钱应该立即暂停?
货代在工作群里发来一张盖章通知:财务系统升级,原收款账户停止使用,从今天起,所有运费改付到另一个账户。
偏偏这时,一票货正在等进仓,一票货已经到港,还有一笔月结款今天到期。业务怕耽误船期,财务怕拖欠账单,销售又说:“合作这么久了,应该没问题。”
这里描述的是一个合成场景,不指向任何公司。收款账户变更可能有正常原因,例如银行迁移、集团结算调整或者业务主体变化;它本身不能证明诈骗,更不能证明货代资金链出了问题。
但它一定意味着一件事:旧合同、旧发票和旧付款记录建立起来的验证链已经断了。验证没有重新接上之前,不应该把新账户当成普通付款信息。
这时要暂停的不是全部业务,而是下面三笔钱。
第一笔:还没有对应履约结果的预付款
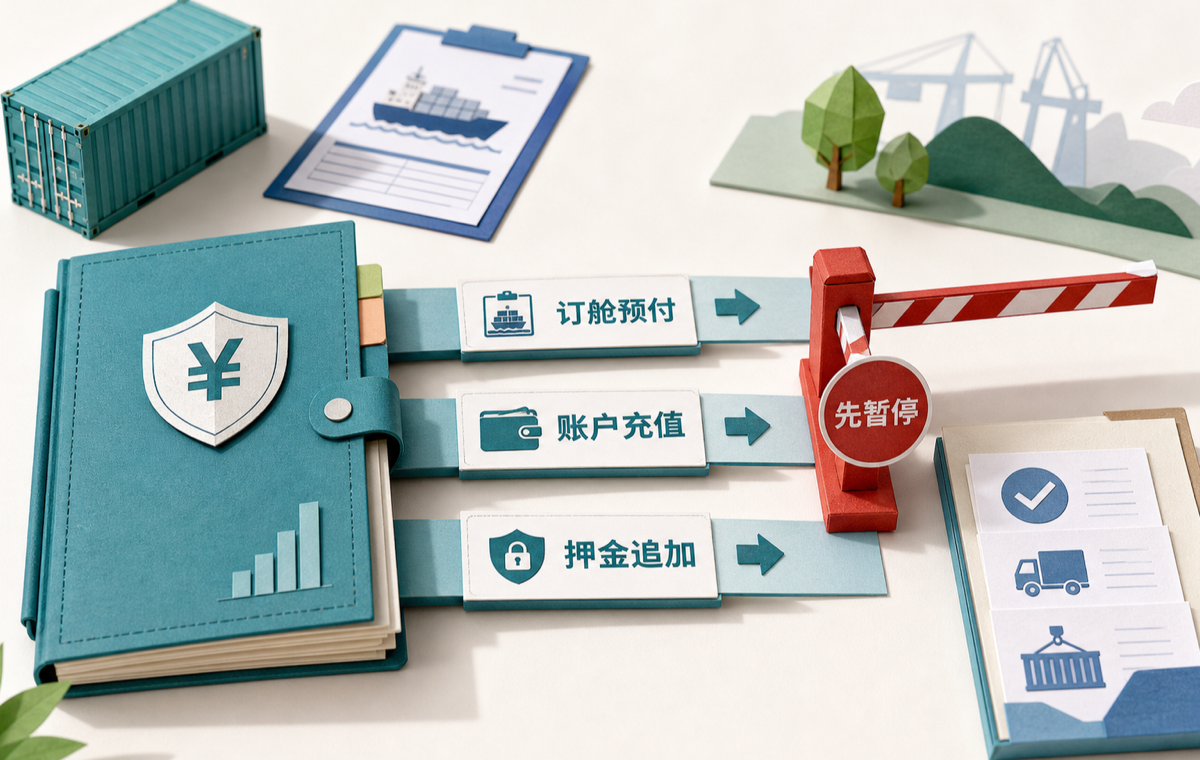
先暂停为未来服务支付的钱:下一票订舱预付款、账户充值、备用金补款、押金追加,以及尚未进仓或尚未取得订舱确认的运费。
原因不是这些钱一定有问题,而是它们还没有被一个可核验的履约节点覆盖。一旦付款路径有误,企业失去的不只是一笔钱,还可能同时失去下一票货的操作窗口。
财务可以把待付款拆成两栏:
| 已经发生的履约 | 尚未发生的履约 |
|---|---|
| 已提货、已进仓、已开船、已入海外仓等能够用单证核对的服务 | 下周订舱、未来货量、充值余额、押金追加、尚未确认的增值服务 |
右边这一栏先停。不要因为“以后反正要用”就提前把余额打入新账户。
第二笔:要求改付新账户的到期尾款和月结款
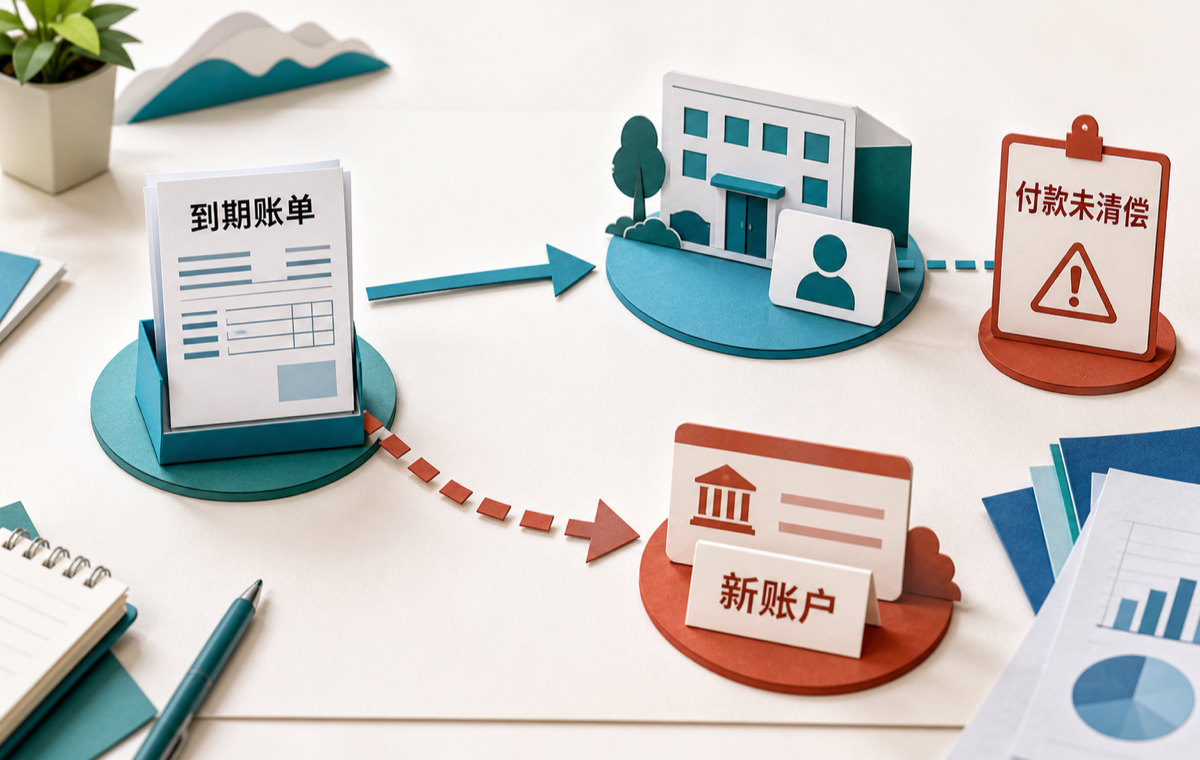
账单今天到期,不等于新收款账户今天就完成了验证。
这一笔最容易让财务为难:服务可能确实已经完成,款也确实应该付,但原合同约定的收款路径突然被替换了。如果直接付款,后来发现账户并非真正债权人所有,企业可能既追不回错误汇款,还要再次向真正的合同相对方付款。
上海市第一中级人民法院(2024)沪01民终10365号国际货物买卖纠纷二审案例就出现了这种结果:买方收到变更账户邮件后,把钱汇到并非卖方所有的账户;法院结合个案事实,未认定买方已经完成原付款义务。判例不能替代每一份合同的具体判断,但它提醒财务:“钱已经转出”与“债务已经清偿”不是同一句话。
所以,到期款不是拒付,而是进入“账户变更待核”状态。核验完成后按原账单处理;在此之前,不让付款期限压力代替受益人核验。
第三笔:以扣货、停派或错过船期为理由突然追加的救急款
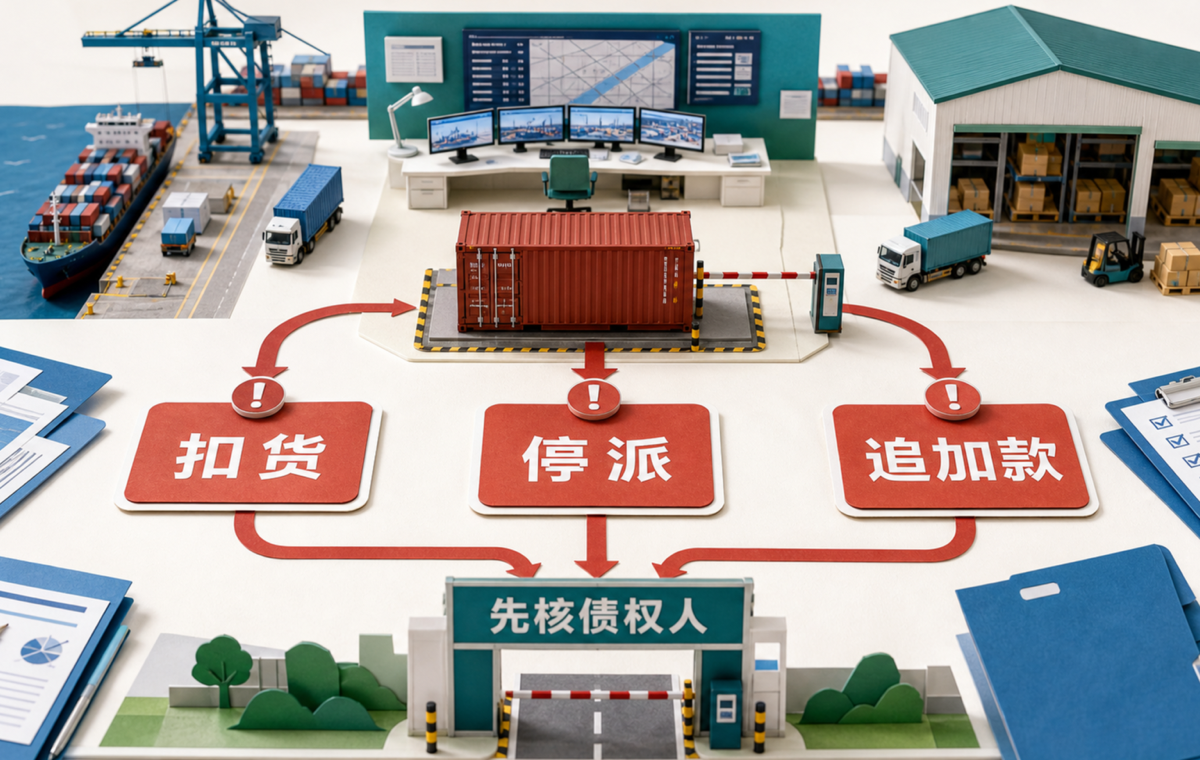
风险最高的,往往不是正常账单,而是一笔必须“马上付”的异常款:
- 不立即补款就不给进仓;
- 海外仓今晚停派,先打一笔周转金;
- 上游没有收到钱,要重新支付才能放货;
- 船期快到了,附加费先付到另一个主体;
- 清关、仓租或尾程费用改由关联公司代收。
这些事情可能真实存在,货也可能确实处于控制点上。但越紧急,越要把“谁在催款”和“谁有权收款”分开核对。
如果真正控制货物的是船公司、订舱代理、清关行或海外仓,先取得三方书面确认:原合同方、实际履约方和付款方分别确认费用性质、金额、收款主体,以及这笔钱付出后如何冲抵原应付款。没有书面冲抵关系,直接向第三方付款,仍可能留下重复付款争议。
暂停之后,不是等24小时,而是把四组信息重新对齐
固定冷静期可以帮助拦截冲动付款,却不能证明账户是真的。小额测试转账也只能证明这个账户能收钱,不能证明它有权收这笔钱。
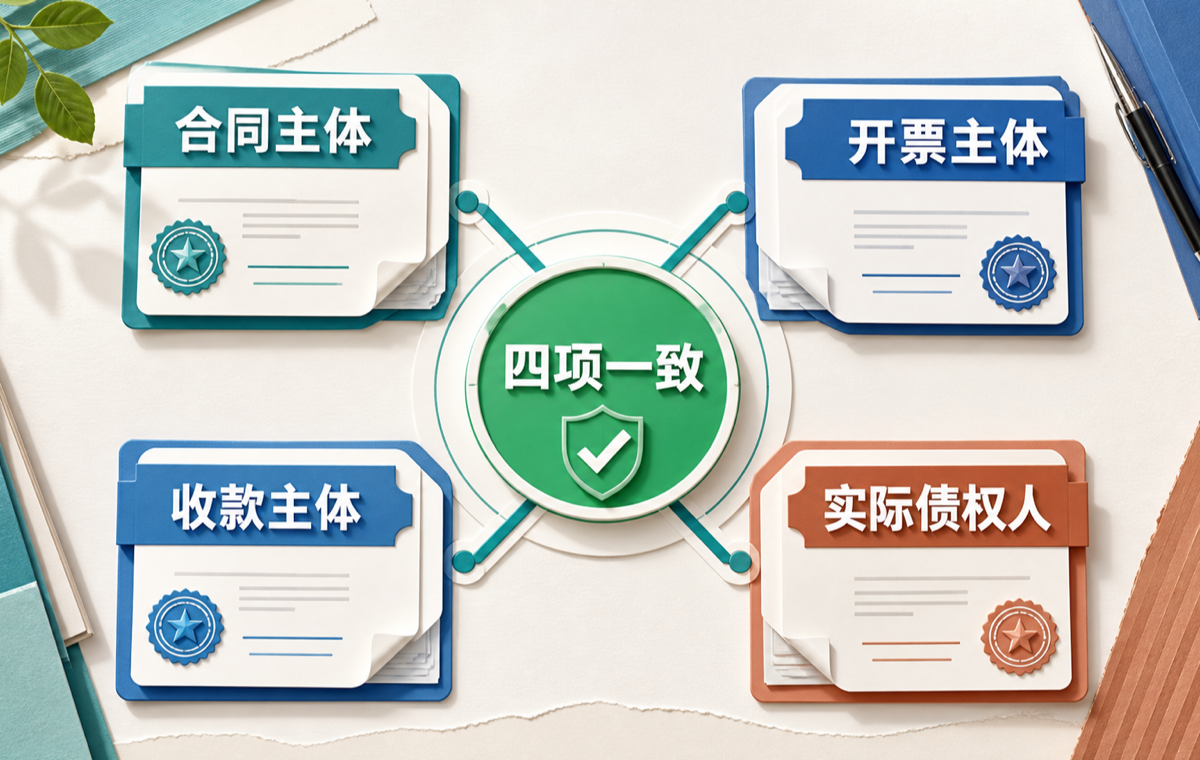
真正要完成的是“四项一致”:
| 核验项 | 要回答的问题 | 可靠动作 |
|---|---|---|
| 合同主体 | 谁与你签约、谁对履约负责 | 回到已签合同和历史档案 |
| 开票主体 | 谁对这笔费用开票或出具账单 | 核对历史发票、当前账单和税务信息 |
| 收款主体 | 新账户的受益人名称、开户地和公司关系是什么 | 要求正式变更文件和关系说明 |
| 实际债权人 | 船司、仓库、清关行或代理中,谁真正主张这笔钱 | 通过历史联系人或官方渠道独立确认 |
核验渠道也必须从旧记录出发:使用合同中的电话、历史通讯录、以往付款确认人或企业公开渠道回拨,不使用变更邮件、群消息或新通知里刚提供的号码。
国家反诈中心、外交部领事保护中心等发布的防骗材料,以及美国 FBI 和香港警方的公开提示,都反复强调同一个动作:涉及付款账户或付款程序变化时,要通过第二渠道、已知号码或独立找到的联系方式确认,而不是在可疑邮件原线程里继续问。
最后由两个人放行:业务负责人确认交易与履约背景,财务负责人确认账户、主体和审批证据。账户主数据的修改与付款审批也不要由同一个人独立完成。
三笔钱重新放行,也要有顺序
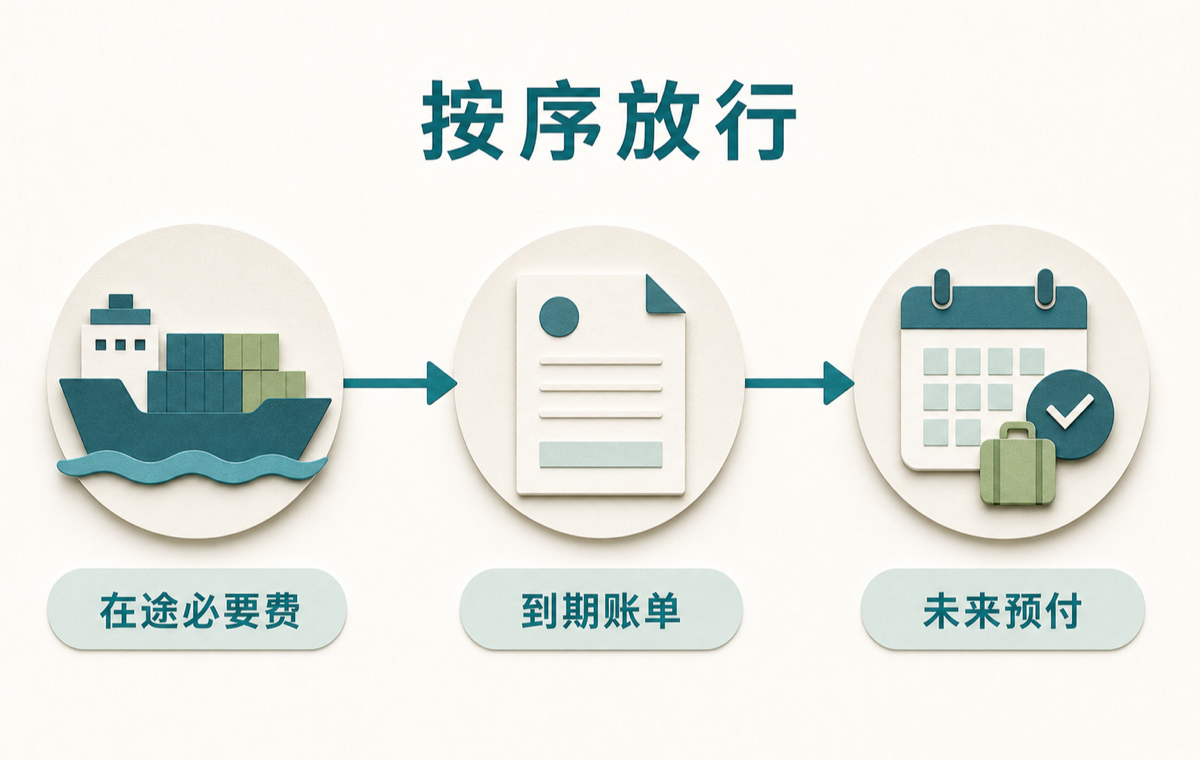
完成核验后,不要一次性把所有暂停款恢复。建议按货物控制和已发生义务排序:
- 先处理正在影响在途货物的必要费用。 但必须确认实际债权人、收款主体和原账单如何冲抵。
- 再处理已经完成履约的到期账单。 每一笔都能对应合同、发票、单证和确认记录。
- 最后恢复未来预付款、充值和押金。 先用小票货量验证新的结算流程,再决定是否恢复原额度。这里的小票验证是控制业务敞口,不是用小额转账验证账户身份。
这套顺序的目的,不是拖住合作方,而是避免同一时刻把在途货物、到期账款和未来资金全部压进一个尚未完成验证的新路径。
把这张“账户变更停付卡”交给财务
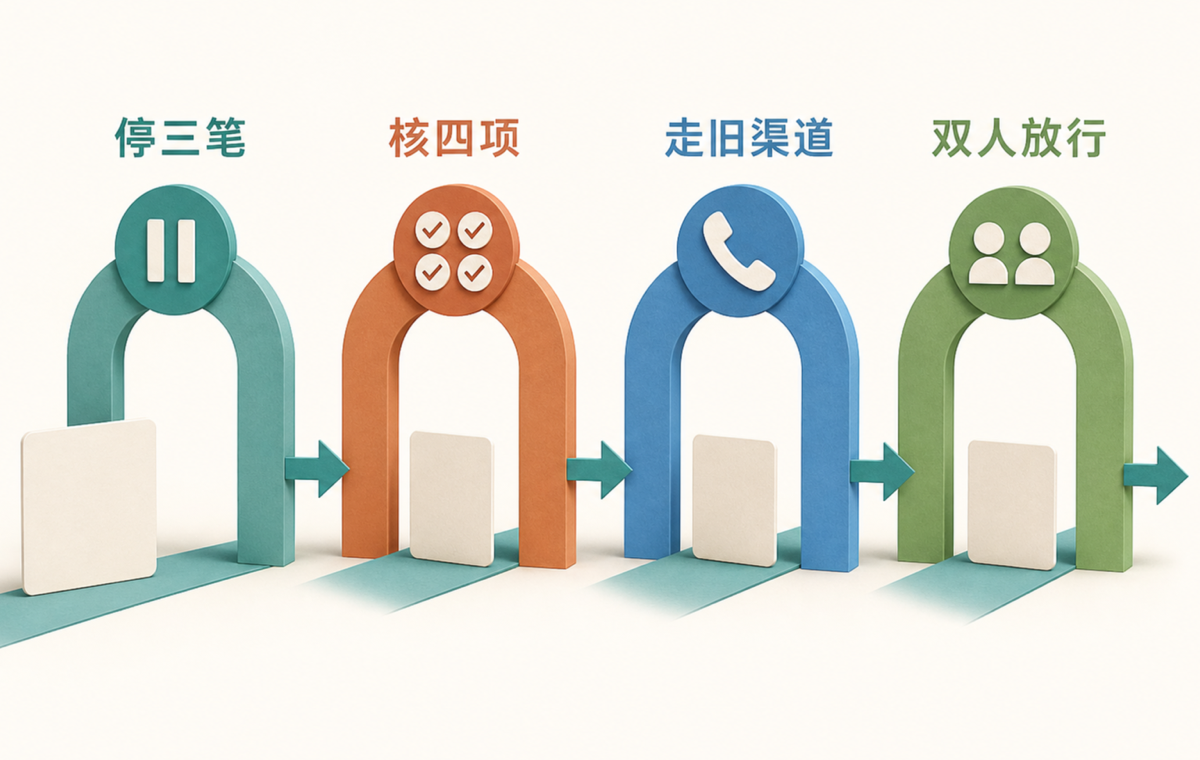
只要出现以下任一变化,就触发停付:
> 账户号码变了;受益人名称变了;开户国家或地区变了;收款主体从签约公司变成关联公司或个人;付款路径从对公转为其他形式。
触发后,按四步走:
> 停三笔: 未履约预付款、改付新账户的到期款、紧急追加款。
> 核四项: 合同主体、开票主体、收款主体、实际债权人。
> 走旧渠道: 只用历史或独立找到的联系方式确认。
> 双人放行: 业务核履约,财务核账户,证据一起归档。
如果钱已经汇到可疑账户,第一动作不是在群里追责,而是立即联系汇出银行,请求召回、止付或协助联系收款行,同时向有管辖权的警方或反诈渠道报案,并保存邮件原始头、聊天记录、付款指令、银行流水和审批记录。能否追回取决于资金状态、司法辖区与响应速度,任何人都不能预先保证结果。
货代更换账户,不等于它有问题。但在验证完成前继续付款,等于把本来可以控制的流程风险,主动变成资金风险。
真正专业的付款流程,不是永远不相信合作方,而是每当关键路径发生变化,都敢先停一下,再把责任链重新接好。
如果你们公司也有长期合作的货代,可以把这张停付卡转给业务和财务一起过一遍。觉得它能拦住一次误付,欢迎点个赞或在看;下一篇,我会继续拆“货代要求第三方代收时,三方确认里必须写清哪四句话”。
资料来源与事实核查
*以下资料于 2026-08-14 复核。本文提供的是企业内部付款风控框架,不构成对任何货代的评价,也不构成法律、财务、银行操作或具体争议处理意见。开场为合成场景。*
- 国家反诈中心、外交部领事保护中心、教育部留学服务中心,企业邮箱类诈骗防范材料,2024。https://cs.mfa.gov.cn/zggmzhw/lsbh/lbsc_660514/202406/P020240627326323765614.pdf
- 国际商事法庭案例库,上海市第一中级人民法院(2024)沪01民终10365号(经 CLOUT 案例第 2238 号摘要收录)。https://cicc.court.gov.cn/html/1/380/385/12732.html
- 中华人民共和国商务部驻外机构,《关于警惕对中国外贸企业网络诈骗的安全提示》。https://pl.mofcom.gov.cn/sqfb/art/2016/art_72fbd3127b374f8fb0dcf056a554a34f.html
- 美国联邦调查局,Business Email Compromise。https://www.fbi.gov/how-we-can-help-you/scams-and-safety/common-frauds-and-scams/business-email-compromise
- FBI Internet Crime Complaint Center,Business Email Compromise。https://www.ic3.gov/CrimeInfo/BEC
- 香港警务处,商业电邮骗案:常见手法与防范建议。https://www.police.gov.hk/offbeat120/scam4/4-business-email-scams.html
- UK P&I Club,Risk Focus: Cyber,航运企业付款欺诈案例与防范。https://www.ukpandi.com/fileadmin/uploads/ukpandi/Documents/uk-p-i-club/publications/2024/Risk_Focus_Cyber.pdf
边界声明: 收款账户变更可能源于正常商业安排,也可能涉及邮件入侵、主体调整、债权转让或其他原因。本文不依据单一信号作诈骗、违约或经营异常判断;具体付款义务、第三方收款效力和止付措施应结合合同、银行规则及专业意见确认。