60,000元垫资申请,为什么只能批40,000?
客户说:“这笔费用你们先垫一下,回款时一起结。”
销售担心不答应就丢单;操作等着付款后订舱或放行;财务看到的却是另一件事:钱一旦付出去,公司马上少了一笔可用现金,但客户什么时候真正到账、这笔占用应该收多少钱、如果承诺落空谁来停止下一笔,往往还没有写清楚。
所以,垫资真正的问题不是“要不要帮客户一次忙”,而是:
公司准备把多少现金交给客户占用多久;这笔决定是否越过现金、信用、价格和证据边界。
本篇是现金流控制台系列第 ⑤ 篇。上一篇的“客户信用敞口卡”回答客户还能不能继续占用公司现金;这一篇交付“垫资定价审批卡”,把已经进入讨论的临时垫资变成一笔付款前可拒绝、可附条件、可追踪、可核销的经营决定。
一、免费垫资,不是没有价格,而是公司没有把价格写出来
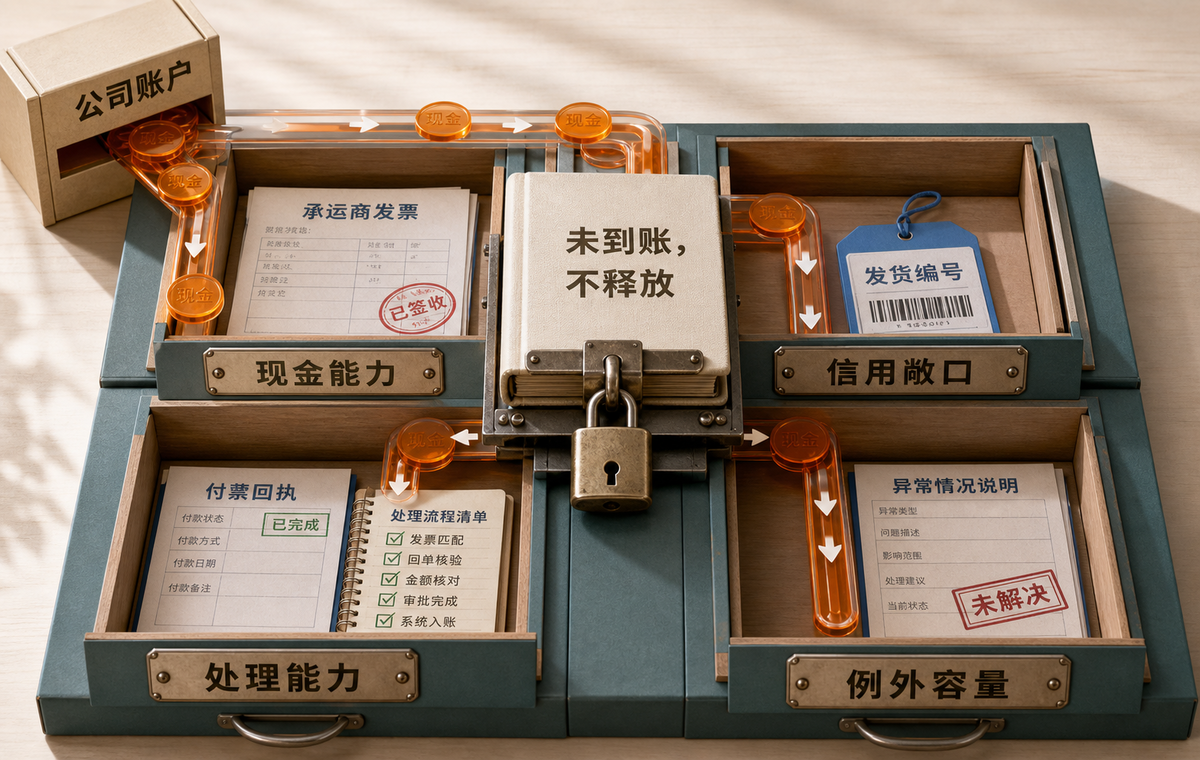
垫资至少同时占用四样东西:
- 现金能力:公司今天付掉的钱,不能再用于最紧付款周的船司、车队、仓库或代理款。
- 客户信用敞口:这笔钱在银行实际到账前,仍是客户占用公司的风险本金。
- 处理能力:申请、核对、付款、跟催、对应票号和核销都需要岗位动作。
- 例外容量:一旦超期、争议或证据不齐,它会进入下一层异常处理。
因此,“不单独收费”只是一个商业决定,不代表这笔垫资没有成本。反过来,客户愿意付费也不代表公司必须垫。只要最紧付款周不允许、信用敞口已经超限、回收路径说不清或前一笔仍未核销,就应该暂停、缩额、要求客户预付或升级审批。
这不是利率建议,也不是行业统一定价模型。它是一套内部经营框架:先把公司真实使用的成本和边界写出来,再决定收不收、收多少以及能不能做。
二、垫资定价审批卡,要在付款前回答五道闸门

这张卡不是事后补一张付款申请。它必须在公司付款或作出不可撤销承诺之前运行。
五道闸门分别是:现金边界、信用边界、价格构成、回收证据、权限与失效。 业务定位是发起输入,到账核销是执行后的关闭动作,不替代中间任何一道闸门。
第一块:这笔钱对应谁、哪一票、什么费用
至少写清客户法人主体、票号、币种与折算口径、费用性质、付款对象、申请金额、不可撤销时间。销售负责说明客户请求,操作负责确认业务节点与第三方付款事实。
第二块:公司准备被占用多少钱、多久
财务记录预计付款日、不可撤销承诺日、预计实际到账日、预计占用天数、资金来源,以及 Article 03 付款周历中的最紧付款周影响。预计占用天数从“预计付款日或不可撤销承诺日孰早”起算,到预计实际到账日为止。
预计回款可以用于计划,但不能用于核销。只有银行实际到账,并且能够对应到客户、票号和本次垫资事项,才释放这笔占用。
第三块:这笔占用怎样进入客户信用敞口
卡片引用 Article 04 的当前敞口,加入本次预计新增垫资,得到垫资后的客户敞口。若需要客户先预付一部分,必须等实际到账后再扣减,不能用口头承诺提前释放。
第四块:价格由什么组成
企业可以按自己的记录拆成:
- 预计资金占用成本;
- 可归属的处理成本;
- 获批的风险或例外补偿;
- 明确的不收费或部分承担决定。
其中,预计资金占用成本可以使用企业自己确认的内部口径:
垫资金额 × 企业内部日资金成本 × 预计占用天数
这只是结构,不是统一答案。资金成本、处理成本和例外补偿必须来自企业自身可解释的口径;免价也必须留下金额、理由、批准人和失效日。
第五块:最后决定和失败路径
决定只能是:通过、附条件、暂停、拒绝或升级。卡片同时写清前置条件、批准人、执行截止日、自动失效日和恢复条件。
读者可以直接按下面的空表建立第一版。每一行都必须填到“可决定”,不能只留一句说明:
| 区域 | 必填输入 | Owner | 输出或决定 |
|---|---|---|---|
| 业务定位 | 客户法人主体、票号、费用性质、付款对象、币种、申请金额、不可撤销时间 | 销售+操作 | 这笔钱对应谁、哪一票、为何必须先付 |
| 现金边界 | 预计付款日、资金来源、最紧付款周、硬付款底座影响 | 财务 | 现金闸门:通过/暂停/待核 |
| 信用边界 | 当前敞口、本笔新增、实际预付、垫资后敞口、未核销记录 | 财务 | 信用闸门:通过/超限/停止 |
| 时间与价格 | 预计到账日、预计占用天数、内部资金成本口径、处理成本、例外补偿 | 财务 | 内部价格参考与待验证假设 |
| 客户与证据 | 客户请求、预计回款依据、证据等级、核验人与失效日;价格提出后补回收费确认 | 销售+财务 | 可依赖/待补/不满足 |
| 最终决定 | 前置条件、批准层级、执行截止日、恢复条件、例外原因 | 经营负责人 | 通过/附条件/暂停/拒绝/升级 |
| 回收与核销 | 实际付款日、实际到账日、实际占用天数、到账凭证、对应金额 | 财务 | 已核销/部分核销/未核销/争议 |
运行顺序固定为:发起 → 核现金边界 → 核信用边界 → 算价格 → 验证证据 → 决定 → 付款 → 到账核销 → 复盘更新。 任一上游字段变化,都要重跑受影响的闸门,不能沿用旧结论。
以下信号不应该被“客户愿意付费”覆盖:
- 最紧付款周的硬付款底座会被侵占;
- 客户已有逾期或未核销垫资;
- 本笔后信用敞口越过获批边界;
- 预计到账日、付款对象或费用性质无法确认;
- 客户请求被拆成多笔以绕过审批;
- 资金来源不明,或需要临时高成本拆借;
- 上一次例外的恢复条件尚未满足。
三、合成演示:价格算得出来,也不代表这笔钱可以付
以下金额和内部参数均为合成示例,只用于演示工具怎样运行,不代表任何企业、客户、费率或行业标准。
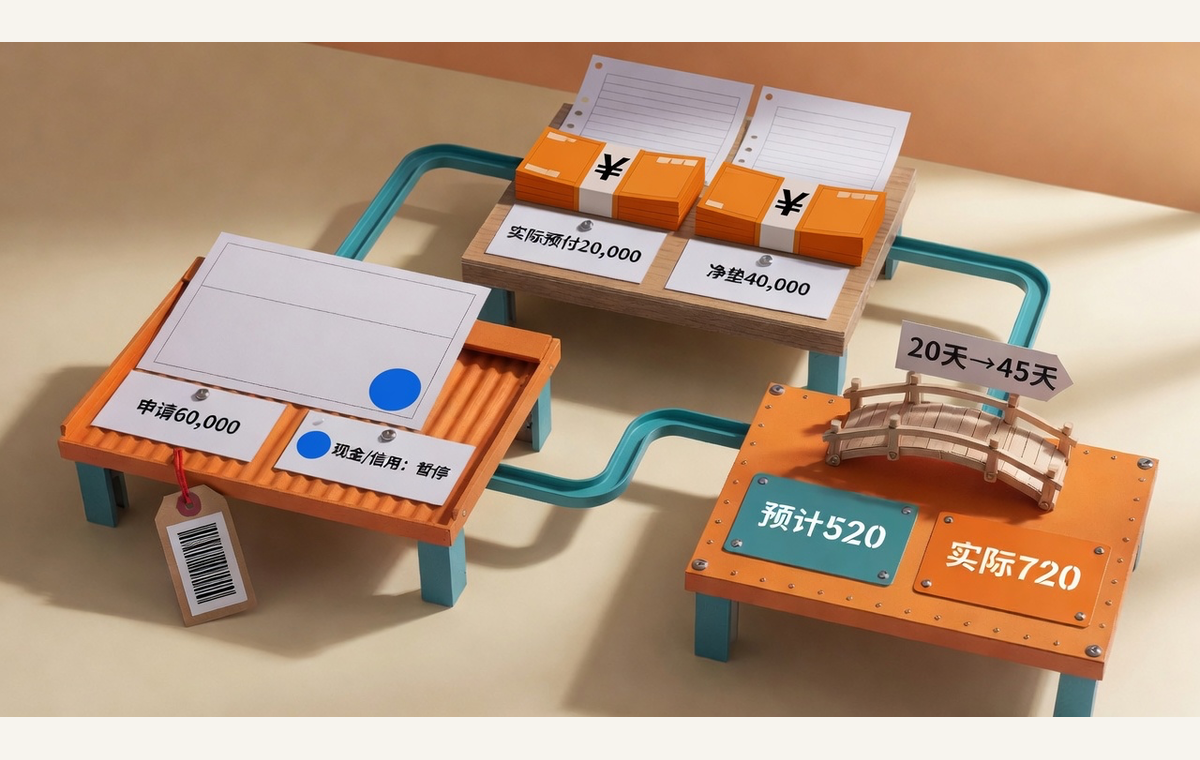
客户 C 有一票业务,需要公司先付 60,000 元第三方费用,预计 20 天后实际回款。财务先按固定顺序检查现金和信用边界:客户当前敞口 150,000 元,本笔后将达到 210,000 元;Article 03 的付款周历同时显示,本笔付款日正落在公司最紧付款周。两道闸门都还没有通过,因此下面的价格计算只是待验证方案,不能据此付款。
公司为演示填入的内部日资金成本为 0.02%;可归属处理成本为 160 元;本次经批准使用的例外补偿为 200 元。
按卡片计算:
- 预计资金占用成本:60,000 × 0.02% × 20 = 240 元;
- 处理成本:160 元;
- 例外补偿:200 元;
- 本次内部价格参考:240 + 160 + 200 = 600 元。
客户接受 600 元,不代表现金和信用闸门已经通过,更不代表审批已经完成。
如果获批客户边界不足以容纳 210,000 元,或者这 60,000 元会侵占硬付款底座,决定仍然应该是暂停。可选路径是客户先实际预付、缩小垫资金额、改变付款安排,或由有权限的人按明确的金额、原因、恢复条件和失效日批准例外。
假设客户先实际预付 20,000 元,公司只垫 40,000 元,并且两道闸门重新通过,卡片还要重新计算价格:预计资金占用成本变为 40,000 × 0.02% × 20 = 160 元;加上 160 元处理成本和 200 元例外补偿,新的内部价格参考为 520 元。客户确认、证据通过且有权限的人批准后,卡片才进入执行。之后财务记录真实付款日、银行实际到账日和核销凭证。
如果客户不是第 20 天而是第 45 天才到账,实际资金占用成本按同一合成口径变为:
40,000 × 0.02% × 45 = 360 元
此时实际可见成本变为 360 + 160 + 200 = 720 元,比 520 元的预计参考多 200 元。这个差额不是用来追认“当初一定错了”,而是成为下一次定价、期限和停止条件的更新证据。
四、四个岗位怎样共同运行,而不是让财务独自背风险
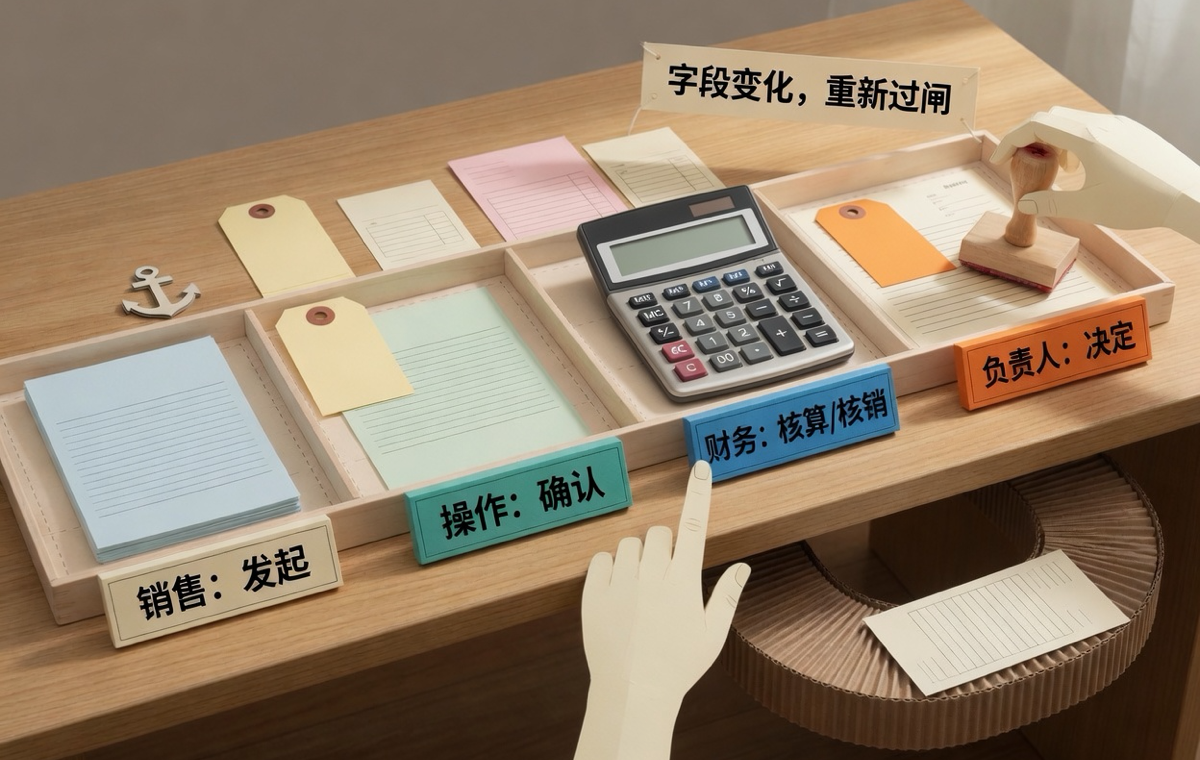
- 销售:发起申请,提交客户书面请求、收费沟通和预计回款依据;不能用“客户关系”替代字段。
- 操作:确认票号、费用性质、付款对象、业务节点和不可撤销时间;付款后回填对应凭证。
- 财务:核对付款周历、信用敞口、资金来源、预计/实际占用天数、价格构成、到账和核销。
- 经营负责人:批准边界、例外、免价或部分承担决定,并写明恢复条件和失效日。
触发器也不能只设在第一次申请:新垫资、金额变化、付款日变化、预计回款日变化、实际到账、逾期、争议、主体变化和重复申请,都要重新运行或更新卡片。复盘实际占用天数时,也按“实际付款日或实际不可撤销承诺日孰早”起算,避免预计与实际使用两套时间口径。
五、证据链不是“客户答应了”,而是这笔钱能被对应和关闭
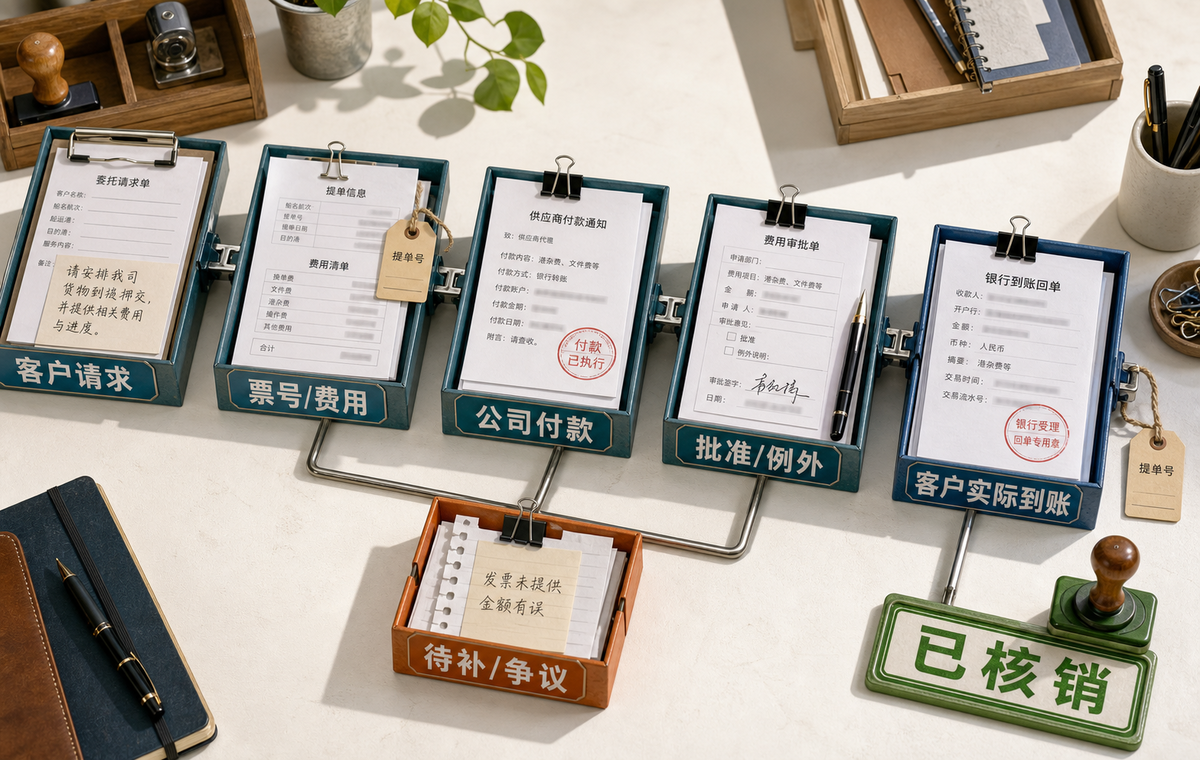
每一笔垫资至少应留下:
- 客户请求与收费/承担决定;
- 对应票号、费用和付款对象的业务记录;
- 公司实际付款凭证;
- 批准、例外、恢复条件和失效日;
- 客户实际到账凭证;
- 本金与收费的对应、部分回收或未核销状态;
- 每次字段变化的版本记录。
证据是否足够,取决于合同、业务和适用规则。本文不把某一种聊天记录、邮件、票据或金融单据一律宣布为普遍有效。工具的最低要求是:团队能够说明它证明什么、由谁核验、何时失效,以及它能否把到账金额对应到这一票垫资。
六、复盘不是统计垫了多少,而是修改下一笔的规则
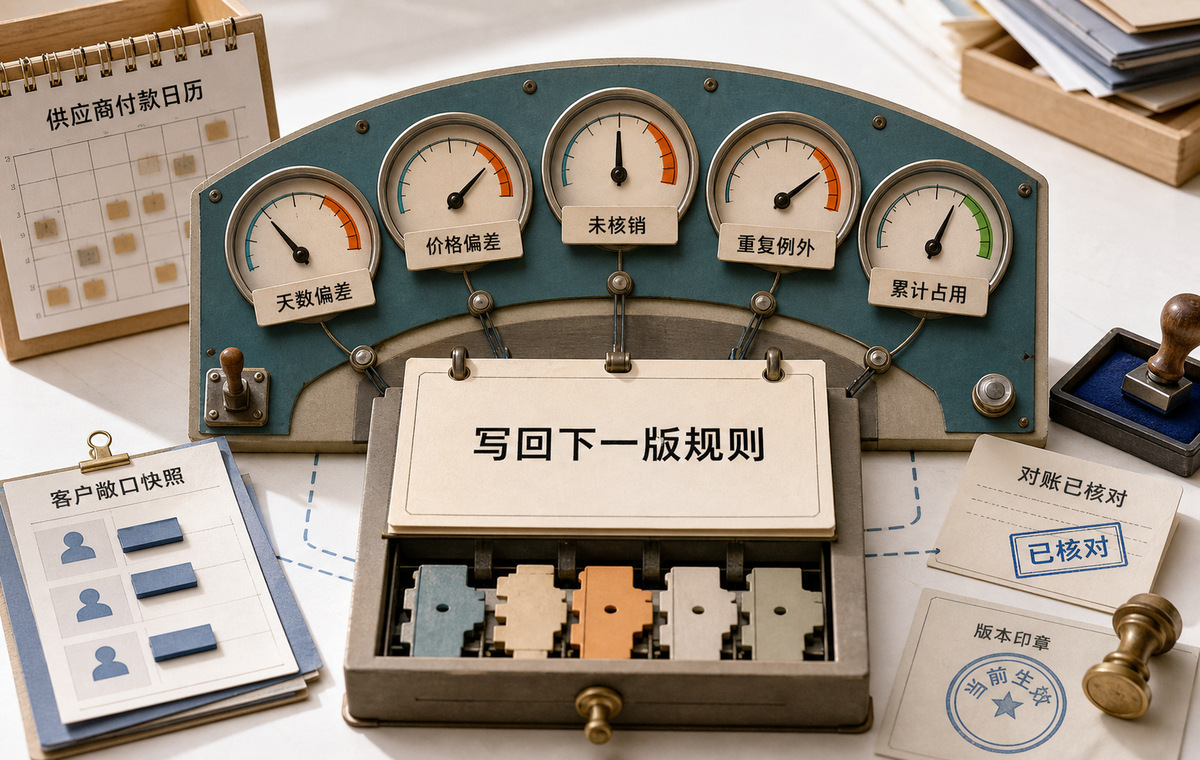
周度或月度复盘至少看五类偏差:
- 预计占用天数与实际占用天数;
- 价格构成与实际可见成本;
- 按期、部分和未核销状态;
- 同一客户、销售或费用性质的重复例外;
- 垫资对最紧付款周和客户信用敞口的累计占用。
复盘结果要写回下一版规则:调整内部成本口径、要求客户预付、缩短允许期限、降低可垫金额、提高证据等级、改变批准权限,或直接冻结新垫资。
这就是本篇的认知更新:
垫资定价不是给“先垫一下”补一个收费数字,而是把现金、信用、时间、证据和权限放进同一个付款前决定。
七、向下一篇交接:价格覆盖不了的部分,公司最多扛多少
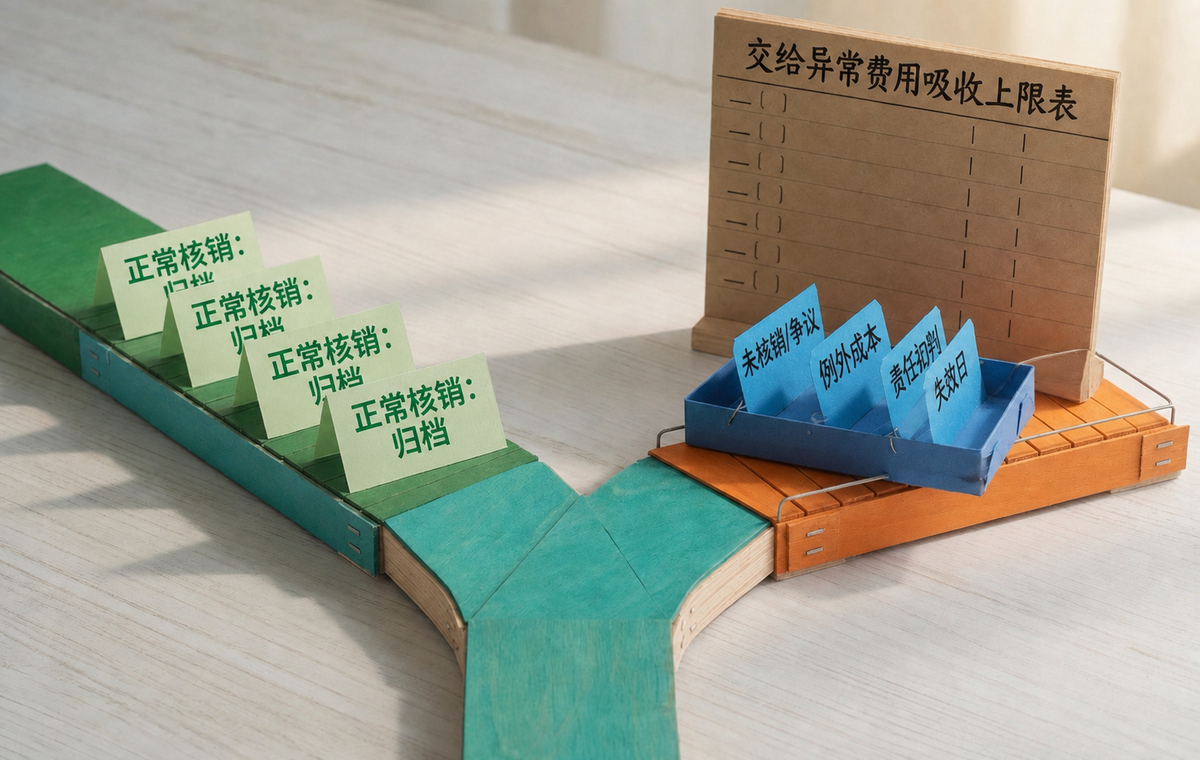
本篇会向 Article 06 交出:未核销金额、同类费用累计、公司暂时承担额、价格覆盖不了的例外成本、责任初判、批准人、恢复条件和失效日。
下一篇的“异常费用吸收上限表”将继续回答:当一笔钱已经超期、争议或无法正常核销,公司最多替客户扛到哪里;超过哪条线必须停止、转嫁、追偿或升级。
如果这篇帮你看清了“免费垫资”真正占用的是什么,欢迎点个赞或在看;也可以转给正在处理代垫、付款审批和客户回款的同事。想继续看这套现金流工具怎样闭环,欢迎关注下一篇。
资料来源与事实核查
- “垫资定价审批卡”为本系列设计的内部经营工具,不是会计准则、行业统一定价、征信模型、贷款产品或法律意见。
- 文中案例、金额、天数与内部成本参数均为合成演示,不对应真实企业或客户,也不证明工具已带来实际经营改善。
- 涉及合同效力、利息、融资、税务、开票或会计处理时,应结合适用地区、具体交易和专业意见单独复核。