别再把月结当账期:每接一票,都要重算客户信用敞口
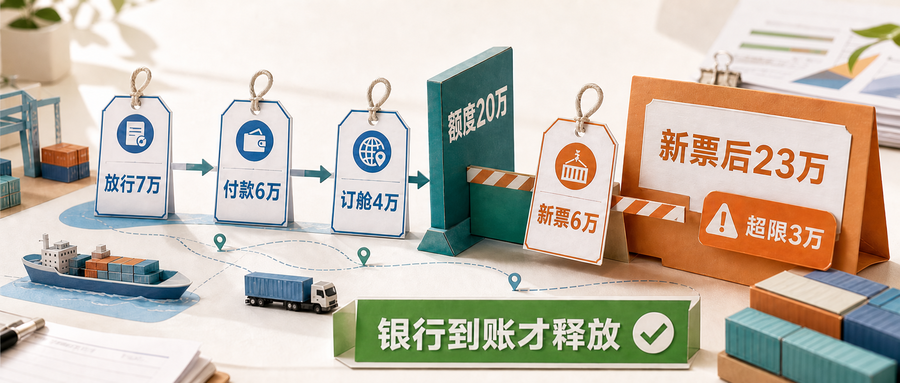
月结不是月底再付款这么简单。
从公司答应客户“这票先做、月底一起结”的那一刻起,这票就必须进入信用敞口管理;一旦形成不可撤销承诺或发生实际垫付,客户就开始占用公司的现金能力。
下面用一组明确标注的合成场景说明。客户、票号、金额和结果都只用于演示工具,不对应任何真实公司或经营结果。
周三下午,销售拿着客户 B 的新票 D 来找财务:
“老客户,批准额度 200,000 元。现在占了 170,000 元。这票预计再占 60,000 元,会超出 30,000 元,能不能先接?”
如果只看关系,这像一道“通融不通融”的题。
如果只看应收账款,它又可能暂时还没有完整出现在账上。
但把四票业务放到同一张卡上,答案很清楚:
当前敞口 170,000 元 + 新票预计新增 60,000 元 = 230,000 元。
批准额度只有 200,000 元。直接接单,超限 30,000 元。
这 30,000 元不是月底对账时才产生的。它在公司进入订舱、垫付或其他不可撤销动作时,就已经变成了现金风险。
这篇文章交付的工具叫:客户信用敞口卡。
它接收上一篇“供应商付款周历”交出的最紧付款周、硬付款底座、客户回款偏差和已批准例外,在每次接单、加单和放行动作之前回答两个问题:
- 这个客户还可以占用多少?
- 就算客户额度够,公司这一周真的付得起吗?
月结不是账期标签,而是一笔持续变化的授信
很多团队把客户分成“预付”和“月结”,然后认为月结条件一旦批准,额度以内的票都可以继续走。
问题是,额度不是一个贴在客户资料上的静态数字。
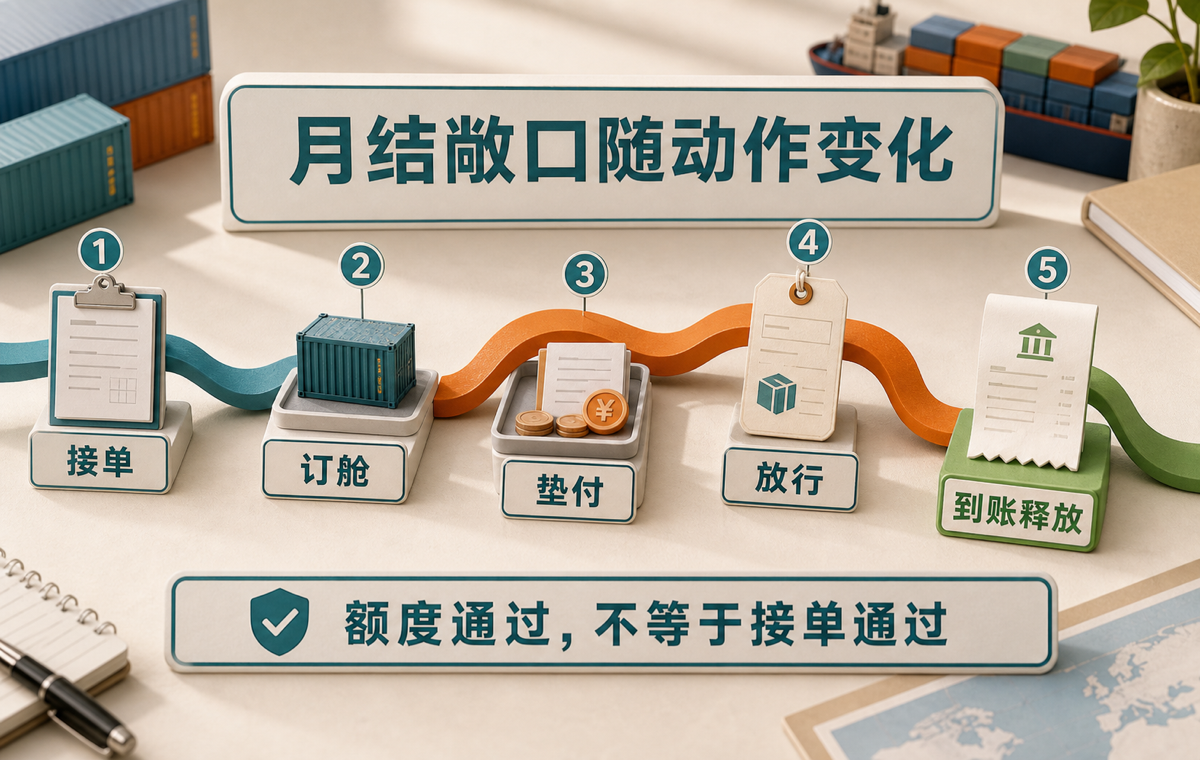
同一客户名下,每发生一个动作,公司的风险都会改变:
- 接单后,可能出现即将不可撤销的供应商承诺;
- 订舱后,取消可能产生费用;
- 垫付后,现金已经从公司账户出去;
- 放单、放货或出库后,公司可能失去原有控制手段;
- 客户实际到账后,对应的占用才真正释放。
所以月结的经营含义不是“客户晚一点付款”。
它是:公司允许一个具体法人主体,在一段时间内持续占用多少尚未由客户资金覆盖的风险本金。
上一篇的供应商付款周历告诉我们,公司未来哪一周必须把钱付出去;客户信用敞口卡则回答,在守住这些硬付款之前,还能允许哪家客户继续占用多少。
这两张表不能互相替代。
- 客户信用额度回答:公司愿不愿意继续承担这个客户的信用风险;
- 供应商付款周历回答:即使愿意,公司在对应付款日是否真的有现金能力。
额度通过,不等于接单通过。
信用敞口不是应收余额,先把“同一票只算一次”说清楚
应收账款通常记录已经成立、尚未收回的客户款项。
但在货代业务里,现金风险可能更早发生:账单还没完全开出,公司已经向供应商付款;客户款还没到,公司已经做出不可撤销承诺。
因此,本篇采用一个操作口径:
信用敞口,是同一客户法人主体下,公司已经付出或已经作出不可撤销承诺、但尚未由客户资金覆盖的风险本金。
这不是会计准则或行业统一定义,而是本系列为接单决策设计的内部经营口径。
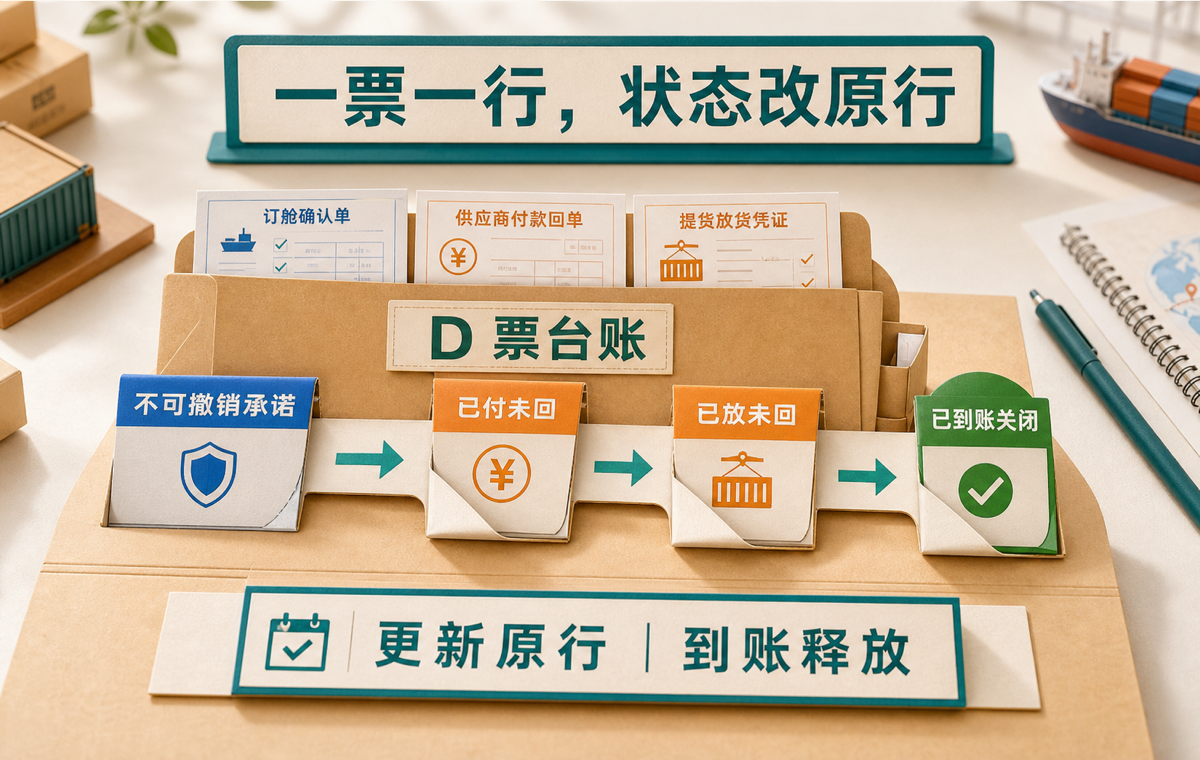
每票只保留一行、一个当前状态、一个当前金额
最容易犯的错,是把同一票在不同阶段留下的记录全部相加。
例如一票业务先形成 20,000 元不可撤销承诺,后来公司实际付出 35,000 元,再后来放单时该票尚未被客户资金覆盖的风险本金变成 50,000 元。
错误算法是:
20,000 + 35,000 + 50,000 = 105,000
这把同一票算了三次。
正确做法是:这张票始终只有一个唯一行。状态变化时,更新原行的状态、金额和证据,不再新增一笔敞口。
| 当前状态 | 这一行要回答什么 | 最低证据 |
|---|---|---|
| 不可撤销承诺 | 如果现在取消,公司已经无法避免的本金风险是多少 | 订舱确认、供应商条款、取消责任或书面承诺 |
| 已付未回 | 公司已经实际付出、但客户尚未覆盖的本金是多少 | 供应商账单、公司银行付款记录、客户未到账记录 |
| 已放未回 | 放单、放货或出库后,尚未由客户资金覆盖的本金是多少 | 放行记录、逐票成本记录、客户未到账记录 |
| 已到账关闭 | 哪笔客户资金已经实际进入公司账户,并能对应到哪一票 | 公司银行到账记录、核销记录 |
这些状态不是一套固定的风险高低排序。
有的票已放货但金额很小,有的票尚未付款却已经承担高额取消责任。卡片记录的是当前事实和当前风险本金,不能仅凭状态名称自动套一个金额。
一句话记住去重规则:
一票一本金,状态只选一;状态变化改原行,银行到账才释放。
客户信用敞口卡:把接单判断写进同一张表
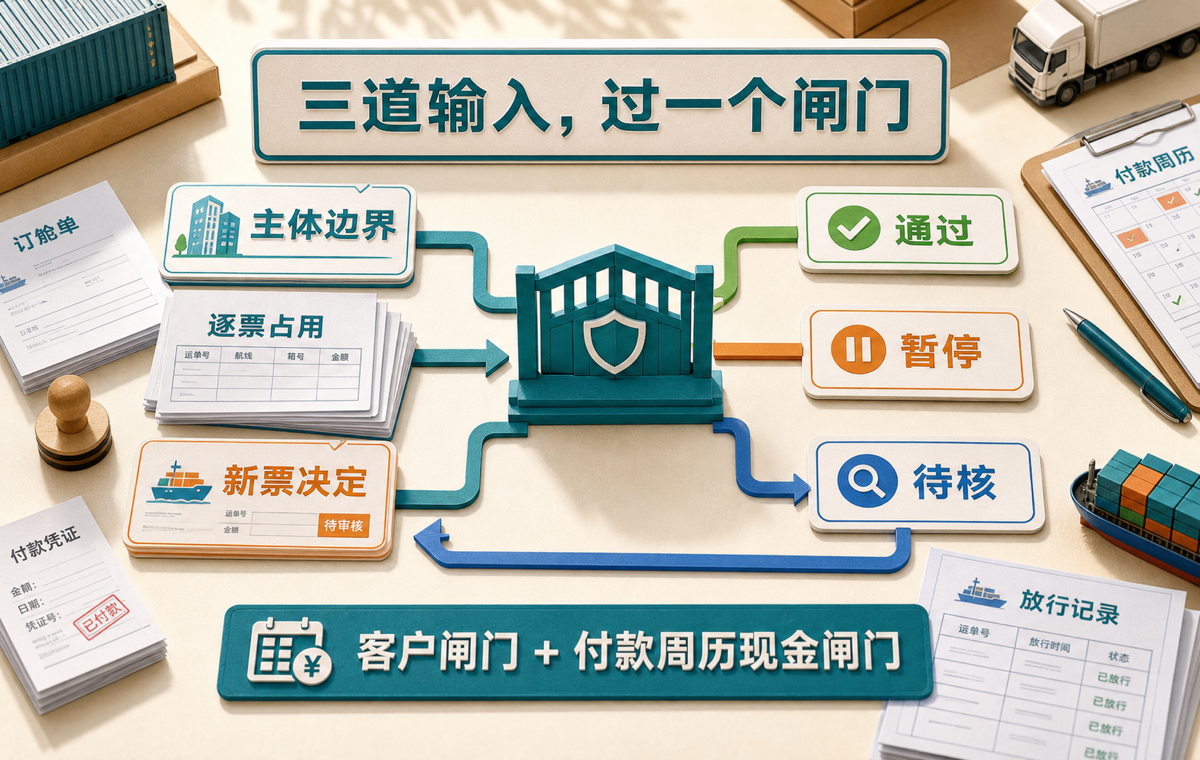
卡片分成三个区块。
第一块:主体与批准边界
| 字段 | 填写要求 |
|---|---|
| 客户法人主体 | 使用合同和开票对应的法律实体,不只写品牌或集团简称 |
| 关联主体提示 | 标记关联公司,但不得默认共用额度 |
| 批准额度与币种 | 使用公司已经批准的口径;本文不规定统一金额 |
| 生效日与失效日 | 额度过期后必须重新评估,不能永久沿用 |
| 批准人和批准依据 | 保留谁根据什么证据做出决定 |
| 公司现金边界 | 引用付款周历中的最紧付款周、硬付款底座和已批准例外 |
第二块:逐票占用
| 票号 | 当前状态 | 当前风险本金 | 客户资金覆盖 | 证据状态 | 预计回款日 | 实际到账日 | 最后更新人/时间 |
|---|---|---|---|---|---|---|---|
| 不可撤销承诺/已付未回/已放未回 | 齐/待核/争议 |
逐票占用表以票号为唯一键。
客户计划回款可以写进“预计回款日”,但在公司银行账户实际到账之前,不能填写“实际到账日”,也不能释放额度。
第三块:新票决定
| 当前敞口 | 批准额度 | 可用额度 | 新票预计新增敞口 | 新票后敞口 | 超限金额 | 付款周历检查 | 当前决定 |
|---|---|---|---|---|---|---|---|
| 批准额度-当前敞口 | 当前敞口+新增敞口-动作前实际到账预付 | 通过/不通过/待核 | 放行/附条件/暂停/拒绝/升级 |
这张卡必须输出决定,不能只输出一个数字。
图中的“通过/暂停/待核”是闸门状态,不是最终处置词表。通过后,当前决定可以是放行或附条件;暂停后,由经营负责人选择暂停、拒绝或升级;待核则必须写明缺什么证据、谁补、何时补完。
如果额度不足,团队可以改变交易结构,例如要求预付、缩小新票占用、分批执行或推迟不可撤销动作;如果仍要例外推进,必须把金额、批准人、恢复条件、完成证据和失效日写清楚。
合成演示:170,000 元敞口,为什么接不了一票 60,000 元的新单
继续使用开头的合成案例。
客户 B 是一个明确的法人主体,批准额度为 200,000 元。这个数字只服务于演示,不是行业标准。
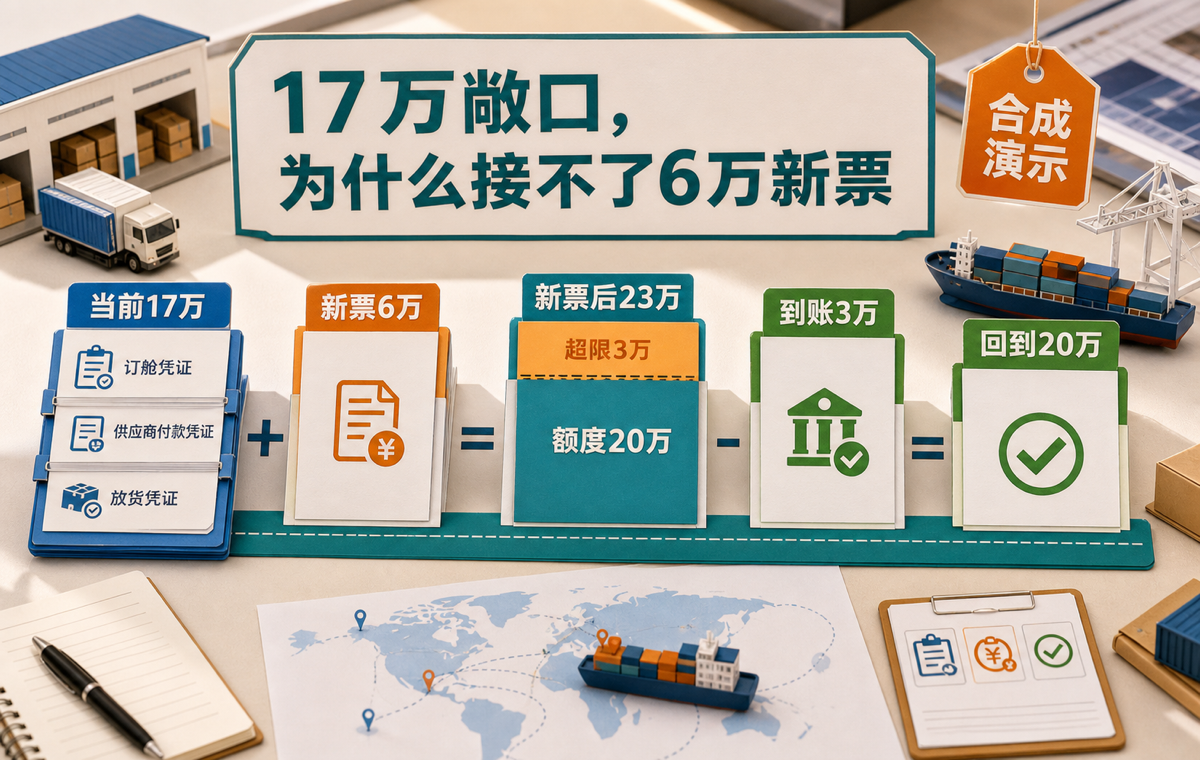
第一步:先算当前敞口
| 票号 | 当前状态 | 当前风险本金 | 证据 |
|---|---|---|---|
| A | 已放未回 | 70,000 | 放行记录、逐票成本、客户未到账记录 |
| B | 已付未回 | 60,000 | 供应商付款回单、客户未到账记录 |
| C | 不可撤销承诺 | 40,000 | 订舱确认、取消责任条款 |
| 合计 | 当前敞口 | 170,000 | 三票逐票记录 |
三票各占一行,没有任何一票被重复计算。
客户 B 当前可用额度为:
200,000 - 170,000 = 30,000 元
第二步:把新票放进去再算一次
新票 D 在客户下一次实际付款之前,预计会新增 60,000 元风险本金。
如果直接进入不可撤销动作:
170,000 + 60,000 = 230,000 元
超限金额:
230,000 - 200,000 = 30,000 元
此时额度闸门不通过。
第三步:把“先接再说”改成可验证的前置条件
团队决定:客户 B 先预付 30,000 元;只有公司银行账户实际到账后,新票 D 才可以进入订舱、垫付或其他不可撤销动作。
银行到账后:
170,000 + 60,000 - 30,000 = 200,000 元
新票后敞口回到批准额度内。
这里的“到账”不是客户发来的转账截图,不是销售说“财务已经安排”,也不是一封付款承诺邮件。
证据必须是公司账户的银行到账记录,并且能够对应客户 B 和新票 D。
第四步:额度通过后,再过付款周历
客户卡显示 200,000 / 200,000,只能说明额度闸门通过。
财务还要把 D 票的供应商付款金额和日期放回上一篇的供应商付款周历,确认它没有侵占最紧付款周的硬付款底座。
如果付款周历不通过,即使客户额度没有超限,也要调整付款节奏、改变交易条件、要求更多预付,并由经营负责人决定暂停或升级。
最终留下的证据包括:
- 客户 B 的额度批准记录和失效日;
- A、B、C 三票的逐票敞口记录;
- D 票新增敞口的计算依据;
- 30,000 元银行到账记录;
- 更新后的客户信用敞口卡;
- D 票对应的付款周历检查结果;
- 最终决定、责任人和时间。
这套合成演示只证明工具能够怎样运行,不证明任何真实公司因此减少了坏账或改善了现金流。
谁维护,什么时候必须重算
销售负责人发起。 新客户申请月结、新票接单、加单或客户要求延长账期时,销售必须提交主体、交易条件和预计回款信息。
操作负责人补业务事实。 负责提供供应商承诺、不可撤销日、预计付款、放单放货状态和逐票证据。
财务负责人是卡片 owner。 负责按票去重、核对银行付款与到账、汇总当前敞口、引用付款周历并保留版本快照。
经营负责人做决定。 负责批准额度、处理暂停和超限例外,并留下恢复条件与失效日。
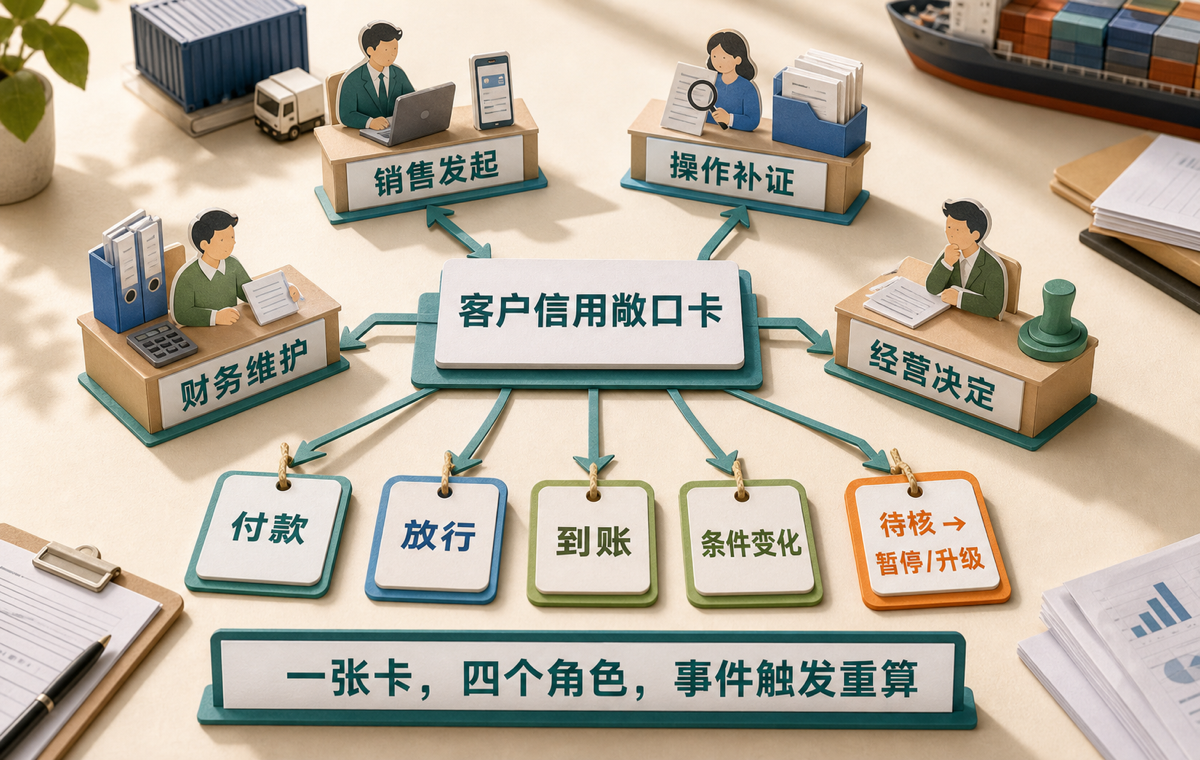
以下事件发生时,不能等月底对账:
- 新票即将进入不可撤销承诺;
- 公司实际向供应商付款;
- 放单、放货、出库或其他控制权发生变化;
- 客户实际到账;
- 预计回款失约、账单争议或逾期出现;
- 客户合同主体、开票主体或付款主体发生变化;
- 额度、账期、担保或例外条件变化。
信息不完整时,不允许把这一票从卡里删掉。
正确做法是标成“待核”,写清缺什么、谁补、何时补完,并在公司权限内决定暂停还是按审慎口径升级。文章不替企业虚构一个“最大可能值”。
复盘信用敞口:不是只看有没有坏账
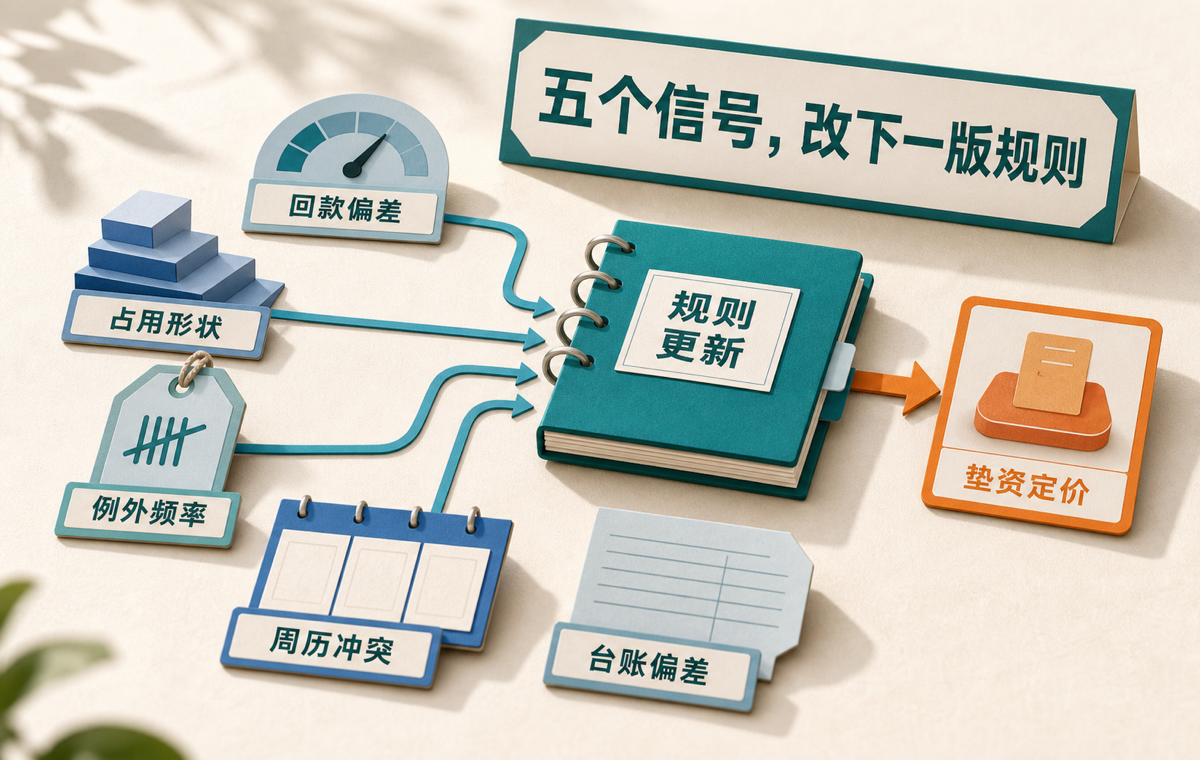
工具跑起来后,至少看五类信号:
| 复盘信号 | 要问什么 | 可能写回的规则 |
|---|---|---|
| 回款偏差 | 客户承诺日与银行实际到账日差了多久,是否反复失约 | 调整回款证据等级、停止条件或额度 |
| 占用形状 | 敞口是否长期贴近公司自行设定的边界 | 调整月结条件、预付要求或业务节奏 |
| 例外频率 | 同一客户为什么反复靠例外接单 | 重新评估额度、权限或销售动作 |
| 周历冲突 | 哪些客户的新票反复撞上最紧付款周 | 改账期、改供应商付款节奏或减少垫资 |
| 台账偏差 | 是否出现重复计入、漏计或到账后未释放 | 修改唯一键、证据接口和复核责任 |
本文不规定“逾期几天必须停”“占用率达到多少必须降额”或“超限多少由谁批准”。
这些阈值必须由企业根据自身现金能力、合同责任、控制手段和权限设定,并保留版本与批准依据。
真正要固定的不是某个数字,而是三条纪律:
- 同一法人主体统一看;
- 同一票风险本金只算一次;
- 预计回款不释放额度,客户闸门和现金闸门缺一不可。
这就是本篇的认知更新:
客户信用额度不是销售可以使用的订单配额,而是公司在守住供应商付款之后,能够并已经批准暂时交给客户占用的现金能力边界。
下一篇:被批准的垫资,到底应该收多少钱
客户信用敞口卡会向第⑤篇交出:
- 被批准的临时垫资金额;
- 预计占用天数与实际占用天数;
- 客户、票号、费用性质与资金来源;
- 是否收费、回收凭证和核销状态;
- 超限例外、批准人、恢复条件与失效日。
下一篇的“垫资定价审批卡”会继续回答:一笔垫资如果确实要做,资金占用、风险和例外成本怎样进入报价;什么情况下即使客户愿意付费,公司也不应该继续垫。
如果这篇帮你看清了“月结额度”背后真正被占用的是什么,欢迎点个赞或在看;也可以转给正在处理客户月结、加单和放货决定的同事。想继续看这套现金流工具怎样闭环,欢迎关注下一篇。
资料来源与事实核查
- “客户信用敞口卡”为本系列设计的内部经营工具,不是会计准则、征信模型或行业统一定义。
- 文中客户、票号、金额、额度、预付和决定全部为明确标注的合成演示,不对应任何真实公司或经营结果。
- 本文没有使用行业统一额度、账期、逾期天数、占用比例或审批金额。
- 工具不能证明客户一定付款,也不能替代征信、合同审查、法律意见或企业授信制度。
- 本文不构成财务、税务、法律、授信或融资建议;企业实际执行应以自身合同、现金能力、控制权、权限和专业意见为准。